
خبر کامل
چرا خودروسازی ایران پس از پنج دهه هنوز رقابتپذیر نیست؟
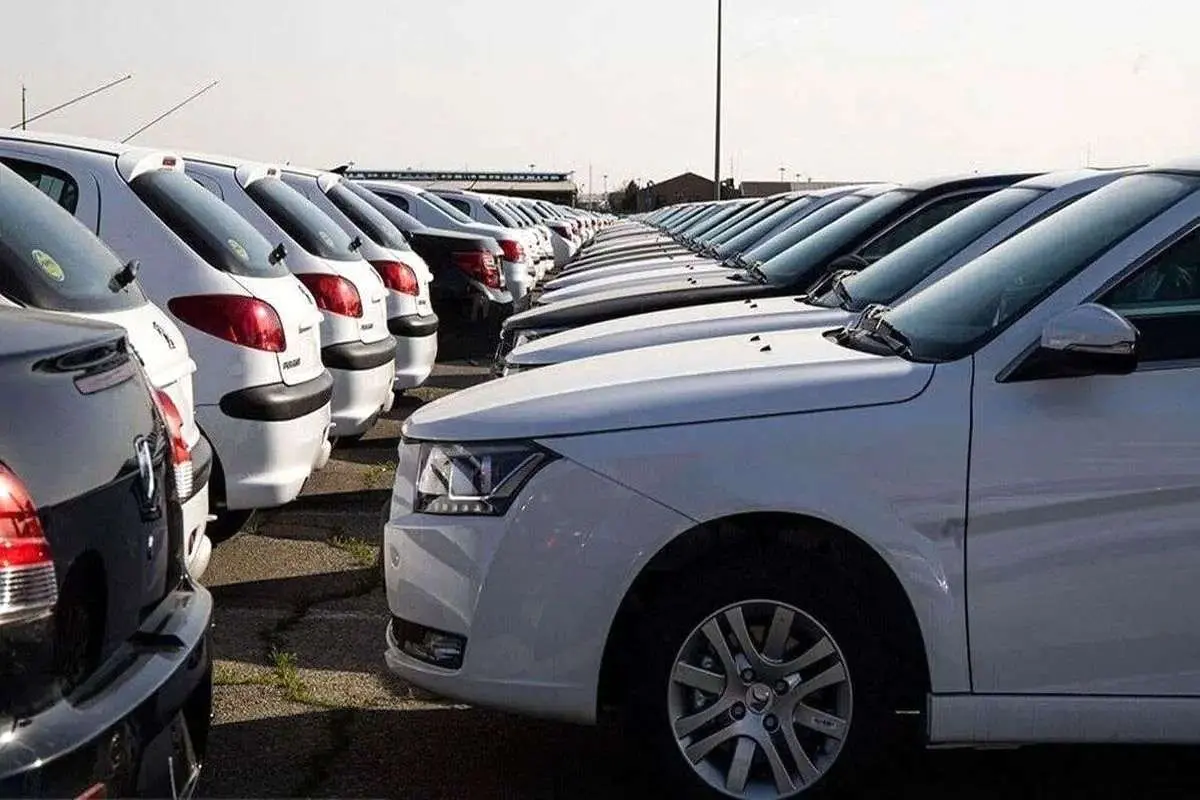
صنعت خودروسازی ایران، با وجود پنج دهه فعالیت، همچنان در تولید محصولی رقابتپذیر حتی در بازار داخلی خود ناتوان است. این ضعف نه از کمبود منابع مالی یا زمان، بلکه از فقدان «حاکمیت راهبرد» نشأت میگیرد؛ راهبردی که بر پایه بازار رقابتی، سیاست صنعتی مشروط، و مسئولیتپذیری شرکتها در قبال سود و کیفیت بنا شده باشد. تا زمانی که سیاست بر قواعد بازار غلبه کند، کاستیهای این صنعت پنهان نخواهد ماند.
ریشههای ضعف خودروسازی ایران
خودروسازی ایران در تقاطع سه نیروی فرساینده گرفتار آمده است:
- مداخله سیاسی مزمن: از انتصابات مدیریتی تا قیمتگذاری دستوری.
- بیثباتی کلان اقتصادی: شامل تحریمها و محدودیتهای لجستیکی.
- فقدان سیاست صنعتی مشروط: عدم وجود الزامات کارایی و بهرهوری.
این عوامل منجر به صنعتی بزرگ اما کمتوان شدهاند که با وجود سهم ۱۸ درصدی از ارزش افزوده صنعت و ۳.۵ درصدی از تولید ناخالص داخلی، با زیان انباشته سنگین و سهم اندک از فناوری و صادرات مواجه است. در مقابل، چین با رویکرد «بازار در برابر انتقال فناوری»، ادغام شرکتها، فشار صادراتی و خرید فناوریهای خارجی، به سرعت پیشرفت کرده است.
وضعیت کنونی صنعت خودرو
آمارها به وضوح از فرسایش توان تولید حکایت دارند:
- کاهش تولید: تولید چهار ماهه نخست سال با افت ۱۷.۵ درصدی مواجه شده که کل صنعت را دربر گرفته است.
- رکود بیسابقه: خودروسازی در خرداد ۱۴۰۴ رکودی کمسابقه را ثبت کرد که به افت تقاضا و کاهش تیراژ دامن زد.
- اختلال در برنامهریزی: اختلافات بر سر قیمتگذاری، برنامهریزی تولید را مختل کرده است.
در سطح بنگاه، زیان انباشته صنعت به حدود ۲۵۰ همت رسیده است. صنعتی که زمانی با کره جنوبی مقایسه میشد، امروز در قیاس با تازهواردان پیشگام نیز جایگاهی ندارد، با این حال وزن آن در اقتصاد کشور همچنان بالاست.
سیاستهای ناکارآمد و پیامدهای آن
صنعت خودروی ایران، با وجود شصت سال حمایت، به دلیل نوع حمایتها زمینگیر شده است. هسته اصلی مشکل، حمایتهای بیقید و شرط و همزمان قیمتگذاری دستوری است. دولت با ایجاد دیوارهای تعرفهای و منع سرمایهگذاری خارجی مولد، بازار را غیررقابتی کرده و در عین حال قیمتها را سرکوب نموده است. این ترکیب، انگیزه ارتقای کیفیت و بهرهوری را از بین برده و به جای نوآوری، چانهزنی را پاداش داده است.
نتیجه این سیاستها، شکلگیری «رانت قیمتی» میان کارخانه و بازار بوده است. این شکاف، خودرو را از کالای مصرفی به دارایی شبهمالی تبدیل کرده و سود حلقههای واسط را تضمین نموده، بدون آنکه به سود عملیاتی خودروساز و سرمایهگذاری در پلتفرمهای جدید منجر شود. وقتی سیاستگذار به جای آزادسازی رقابت، بر «بخشنامه قیمتی» تکیه میکند، طبیعی است که تلاش مدیریتی از اتاق مهندسی به اتاق تنظیمگری منتقل شود.
مداخلات سیاسی و هزینههای نامولد
انتصابات سیاسی و تحمیل پروژههای فاقد صرفه اقتصادی، از جمله گسترش سایتهای تولیدی غیرچابک و مونتاژهای کمبازده در خارج از مرزها، ساختار هزینه را متورم و تمرکز مدیریتی را فرسوده کرده است. تجربه سالهای اخیر از فشار برای راهاندازی خطوط تولید در استانها و حتی کشورهای متعدد (مانند آذربایجان و بلاروس) نشان میدهد که «توسعه برونزا» جای «توسعه محصول» را گرفته و در رقابت کیفی در بازار مقصد نیز نتیجهای درخور نداشته است.
این چرخه با حمایتهای بیشرط تکمیل میشود؛ تزریق پول بدون هیچ الزام روشنی برای ارتقای پلتفرم، صادرات یا بهبود شاخصهای کیفیت و ایمنی، تشویقها را از «نتیجه» به «بقا» تغییر داده است. ایران، با وجود پتانسیلهای اقتصادی و مهندسی، در حلقه سیاستزده گرفتار مانده است.
بیثباتی کلان و تحریمها
حتی با فرض مدیریت بهینه بنگاه، اقتصاد کلان بیثبات و محیط بینالمللی پرریسک، ضربه نهایی را وارد میکند. قطع مکرر برق، محدودیتهای ارزی، اختلالات لجستیکی و تحریمهای فناوری، منجر به انباشت خودروهای ناقص، طولانی شدن ترخیص و پرهزینه شدن واردات قطعه شده است. این شوکها، برنامهریزی تولید را متزلزل و سرمایه در گردش را به گروگان گرفتهاند.
ترکیب این فشارها در آمار نیز مشهود است: شاخصهای تولید و فروش در بخش خودرو و قطعات در تیرماه نسبت به سال قبل به ترتیب ۱۵.۸ و ۲۴ درصد کاهش داشتهاند. این بهبودهای مقطعی، روند نزولی ساختاری را پنهان نمیکند.
مقایسه با تجربه چین
در همین مدت، چین مسیر متفاوتی را پیمود:
- ظرفیتسازی: با شرکتهای بزرگ مقیاس و سیاست «انتقال فناوری در برابر دسترسی به بازار».
- رقابتپذیری داخلی: رقابتی کردن تولیدکنندگان داخلی و الزام به صادرات.
- تملک فناوری: خرید داراییها و سهام شرکتهای خودروسازی خارجی برای تملک فناوریهای نوین.
نتیجه این رویکرد، جهشی چشمگیر است: چین در سال ۲۰۲۲ با صادرات بیش از ۳ میلیون دستگاه خودرو، به پنجمین صادرکننده خودروی جهان تبدیل شد و زنجیره ارزش را از مونتاژ به نوآوری پیوند زد.
در مدل چینی، صنعت خودرو «اولویت ملی» است، اما نه به معنای «حیاط خلوت دولتها»، بلکه به معنای سیاست صنعتی با اهداف کمی روشن، زمانبندی، بودجه و ابزارهای اجرا که از سرمایهگذاری خارجی، تولید مشترک و ادغام/تملک خارجی ابایی ندارد. تفاوت با ایران در همین است: آنجا حمایت، مشروط به ارتقاست؛ اینجا حمایت، مشروط به هیچ چیز نیست.
نادیده گرفتن واقعیتهای داخلی
مدیران صنعتی از «رکوردهای تولید» و آمار سالانه حدود ۱.۱ میلیون دستگاه به عنوان نشانه تابآوری سخن میگویند. این اعداد، فارغ از درستی جزئیاتشان، یک حقیقت را پنهان نمیکنند: وقتی شاخص فروش و تولید رو به افول میرود و شکاف کیفیت و ایمنی با رقبای وارداتی (حتی ارزانقیمت) محسوس است، «مقیاس» بدون «رقابتپذیری» تنها زیان عملیاتی را بزرگتر میکند.
دادهها نشان میدهد که حتی بخش خصوصی منتقد دولت نیز از افت تیراژ در امان نمانده است؛ کاهش ۱۷.۵ درصدی چهار ماهه، هم خودروسازان خصوصی و هم دولتی را دربر گرفته و اختلافات بر سر قیمتگذاری به بیثباتی تصمیمگیری در خطوط تولید انجامیده است. وقتی قیمتگذاری دستوری و تأمین مالی پانزی بر بنگاه سایه میاندازد، مالکیت خصوصی یا عمومی به تنهایی تعیینکننده نیست.
چالشهای جهانی و تفاوت رویکردها
صنعت خودروسازی جهان نیز در «گذار پرهزینه» به سمت برقیسازی و نرمافزاری شدن گرفتار است. شرکتهایی مانند نیسان و فولکسواگن با چالشهایی نظیر اخراج هزاران نفر و تعطیلی سایتها مواجهاند. با این حال، تفاوت در حکمرانی شرکتی و سیاست صنعتی است؛ این بازارها با وجود بحران، انعطاف سیاستی و مکانیزمهای تصحیح مسیر دارند.
در مقابل، شرکتهایی مانند جنرالموتورز با تمرکز بر محصولات برقی پرفروش، توانستهاند ارزش سهام خود را افزایش داده و وعده سوددهی زودهنگام در بخش خودروهای برقی را بدهند. این نشان میدهد که حتی در میانه تکانههای جهانی، پاسخ سیاستی و شرکتی هماهنگ میتواند جهت حرکت را تغییر دهد؛ امری که بدون استقلال بنگاه و افق قابل اتکا، دستنیافتنی است.
چرا با چین رقابت نمیکنیم؟
دلیل عدم رقابت با چین این است که آنها «نظم صنعتی» دارند و ما «نظم سیاسی بر صنعت». چین به شرکت خارجی میگوید: «بازار میخواهی؟ فناوری بده، زنجیره داخلی را عمق بده و صادر کن.» ما به شرکت داخلی میگوییم: «بازار را برایت میبندیم، قیمت را برایت میبندیم، اما در نهایت هم از تو پاسخ برای کیفیت نمیخواهیم.» نتیجه در هر دو طرف کاملاً قابل پیشبینی بوده است.
علاوه بر این، سیاست خارجی و مالی ایران، محیط هزینه تولید را پرریسک کرده است؛ از دسترسی به پلتفرمها و قطعات بنیادی گرفته تا ریسک انتقال پول و شوکهای زنجیره تأمین. اینها همه باید با سیاست صنعتی هوشمند و راهبرد ادغام/تملک خارجی و تولید مشترک جبران میشد؛ اما وقتی حتی در داخل، قواعد رقابت، قیمتگذاری و انتصاب مدیران متزلزل است، چگونه میتوان بازارهای خارجی را تسخیر کرد؟
دیدگاه منتقدان داخلی
منتقدان مدیریتی سالهاست هشدار میدهند که با این قواعد بازی، حتی افزایش قیمت کارخانه نیز به رشد کیفیت نمیانجامد و صرفاً زیانها را بازتوزیع میکند. گزارشهای پژوهشی داخلی نیز تفاوت تجربه چین و ایران را تأیید میکنند: بدون به رسمیت شناختن صنعت خودرو به عنوان اولویت ملی مشروط به عملکرد و بدون نقشه راه فناوری-سرمایهگذاری-صادرات، سخن از رقابتپذیری توخالی است.
در نهایت، تا زمانی که خودروساز پاسخگو به بازار نباشد و تنظیمگر به جای قیمتگذاری تکلیفی، «رقابت» و «ورود» را سیاست کند، مسیر تغییر نخواهد کرد. صنعت خودرو میتواند بزرگ بماند و ضعیفتر شود، یا کوچکتر و رقابتیتر؛ انتخابی که از اتاقهای هیئتمدیره آغاز میشود، اما در آینه سیاست عمومی شکل میگیرد.
درباره هوشمصنوعی دستاول:
تمامی اخبار دستاول توسط دستیار هوش مصنوعی «هوشنگ» پردازش، صحتسنجی، خلاصه و بازنویسی شده است. هوشنگ هر روز با دادههای جدید آموزش داده میشود و با نظارت دقیق انسانی و سردبیری دستاول در حال بهتر شدن است.
شما میتوانید از چتبات و سایر ابزارهای هوشنگ به صورت رایگان استفاده کنید.
زمان انتشار:
۱۲:۴۲ - ۱۴۰۴/۰۵/۲۸