خبر کامل
پایان حباب هیدروژن: آغاز دوران پروژههای واقعی و اقتصادی
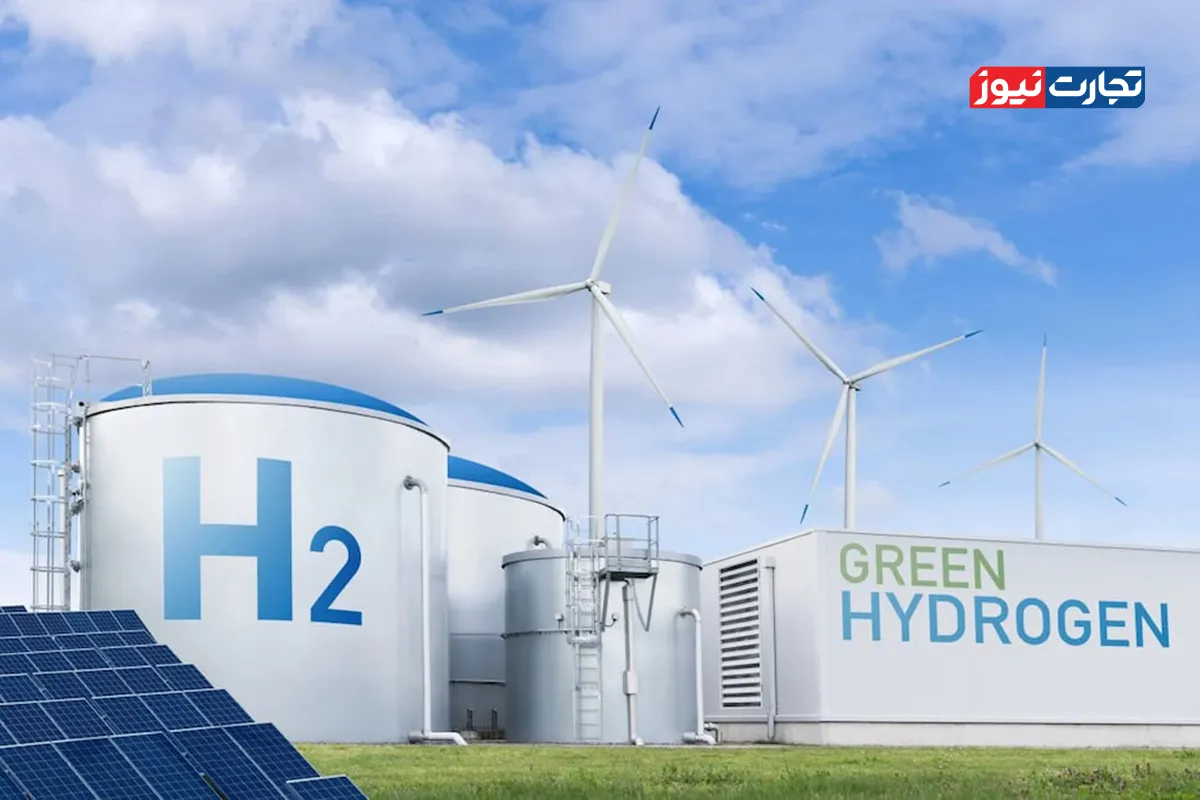
صنعت هیدروژن، که زمانی با وعدههای بزرگ و پروژههای جاهطلبانه همراه بود، اکنون وارد مرحلهای جدید و واقعبینانهتر شده است. بسیاری از طرحهای غیرعملی کنار گذاشته شدهاند و تمرکز بر پروژههای اقتصادی و هدفمند معطوف شده است. این تغییر رویکرد، نه نشانه شکست، بلکه گامی مهم به سوی بلوغ و پایداری در مسیر کربنزدایی صنایع سنگین محسوب میشود.
حباب تبلیغاتی هیدروژن: واقعیتها و آمارها
بین سالهای ۲۰۲۱ تا ۲۰۲۳، هیدروژن با تبلیغات گستردهای مواجه شد، اما آمارها نشان میدهند که تقاضای واقعی برای هیدروژن کمکربن همچنان اندک است. در سال ۲۰۲۳، از مجموع ۹۷ میلیون تن تقاضای جهانی هیدروژن، کمتر از ۱ میلیون تن آن مربوط به هیدروژن کمکربن بود که عمدتاً بر پایه سوختهای فسیلی تولید میشد.
بر اساس گزارش «Hydrogen Insights 2024»، ظرفیت جهانی الکترولیز پس از تأیید نهایی سرمایهگذاری (FID) در چهار سال گذشته هفت برابر شده و به حدود ۲۰ گیگاوات رسیده است. در اروپا، ظرفیت الکترولیز از ۳ گیگاوات فراتر رفته و پیشبینی میشود سالانه ۴۱۵ هزار تن هیدروژن تجدیدپذیر تولید کند.
چالشهای هیدروژن آبی
در زمینه هیدروژن آبی، تنها حدود ۴۰۰ هزار تن در سال به مرحله FID رسیده، در حالی که بیش از ۱.۴ میلیون تن در سال از پروژههای برنامهریزیشده لغو شدهاند. این آمار نشاندهنده عدم پایداری اقتصادی بسیاری از طرحهای بزرگ و کنار گذاشته شدن آنهاست.
آغاز فصل جدید: پروژههای واقعی و کارآمد
نمونههای بارز این تغییر رویکرد شامل پروژههایی با تقاضای واقعی و سرمایهگذاری مطمئن هستند:
- پروژه یوری (Engie، استرالیا): این پروژه در سپتامبر ۲۰۲۲ تأیید سرمایهگذاری نهایی را دریافت کرد. فاز نخست آن شامل یک الکترولیزور ۱۰ مگاواتی است که با ۱۸ مگاوات انرژی خورشیدی و یک باتری ۸ مگاواتی پشتیبانی میشود. این طرح سالانه حدود ۶۴۰ تن هیدروژن تجدیدپذیر برای تولید آمونیاک شرکت Yara تولید میکند.
- پروژه mosaHYc (اروپا): با هزینهای حدود ۱۱۰ میلیون یورو، این پروژه یک شبکه هیدروژنی فرامرزی بین فرانسه و آلمان ایجاد میکند. بخش مربوط به Engie در آوریل ۲۰۲۴ تأییدیه سرمایهگذاری نهایی را دریافت کرده و ساخت آن از سال ۲۰۲۵ آغاز میشود. این شبکه ۷۰۰ کیلومتری تا سال ۲۰۳۰ عملیاتی خواهد شد.
- کریدور H2Med/Barmar (اروپا): این کریدور که بارسلونا و مارسی را به هم متصل میکند، هدفگذاری کرده تا سال ۲۰۳۰ سالانه ۲ میلیون تن هیدروژن (معادل ۱۰ درصد از تقاضای پیشبینیشده اروپا) را انتقال دهد. این پروژه مشترک میان Enagas، Natran و Terega، بودجه اتحادیه اروپا را دریافت کرده و برای FID در سال ۲۰۲۸ آماده میشود.
- ترمینال لوبمین (Hoegh Evi، آلمان): این شرکت در حال توسعه ترمینالی در لوبمین آلمان برای تبدیل آمونیاک وارداتی به هیدروژن است. این پروژه تا پایان سال ۲۰۲۵ هدف FID دارد و میتواند قیمت هیدروژن را تا سال ۲۰۲۷ به حدود ۳ تا ۳.۵۰ دلار به ازای هر کیلوگرم برساند که بسیار پایینتر از قیمت کنونی (۸ تا ۱۰ دلار در هر کیلوگرم) در اروپاست.
اهمیت پروژههای کنونی و منطق اقتصادی
برخلاف پروژههای شکستخورده که فاقد منطق اقتصادی بودند، طرحهای کنونی به بخشهای صنعتی واقعی گره خوردهاند. صنایعی مانند آمونیاک، متانول، پالایشگاهها و فولادسازی که از قبل مصرفکننده هیدروژن هستند و اکنون به دنبال جایگزینهای کمکربناند، بهترین بستر برای توسعه هیدروژن محسوب میشوند.
هیدروژن سبز زمانی منطقی است که با انرژیهای تجدیدپذیر ارزان تولید شود. در مقابل، هیدروژن آبی در مناطقی توجیهپذیر است که شدت کربنی پایینتر و شرایط اقتصادی مطلوبتر دارند.
به عنوان نمونه، هزینه تولید هیدروژن آبی در اروپا بین ۳.۷۶ تا ۴.۴۱ یورو در هر کیلوگرم برآورد میشود، در حالی که هیدروژن سبز بسته به هزینه برق ورودی، بین ۶ تا ۸ یورو در هر کیلوگرم تمام میشود. این اعداد، اگرچه ممکن است تیترساز نباشند، اما دقیقاً همان چیزیاند که صنایع سنگین برای کربنزدایی به آن نیاز دارند.
مسیر درست هیدروژن: کمتر اما بهتر
درس مهم این دوران آن است که هر پروژه هیدروژنی ارزش اجرا ندارد. تب طلای هیدروژن در اوایل دهه ۲۰۲۰، موجب شکلگیری پروژههایی شد که بیشتر بر پایه رؤیا و هیاهو بودند تا منطق اقتصادی. اکنون شاهد اصلاح مسیر هستیم: پروژههای غیرعملی به تدریج کنار میروند و جای خود را به طرحهایی کارآمد و پایدار میدهند.
گزارش Commodity Insights نشان میدهد که تنها در اروپا بیش از ۱.۳۵ میلیون تن در سال پروژههای هیدروژن تجدیدپذیر و بیش از ۲.۴ میلیون تن در سال پروژههای هیدروژن آبی در مراحل پیشرفته توسعه قرار دارند. این ارقام اکنون بر پایه تحلیلهای دقیق و واقعیاند، نه تبلیغات پر زرقوبرق.
سیاستهای جدید و نقش دولتها
پیشرفت فعلی تنها به لطف اصلاح بازار نیست، بلکه سیاستهای هوشمندانهتر نیز نقش مهمی ایفا میکنند:
- بانک هیدروژن اروپا: منابع مالی را به پروژههایی اختصاص میدهد که هم کاهش انتشار گازهای گلخانهای و هم ارزش واقعی برای سیستم انرژی دارند.
- اتحادیه اروپا: زیرساختهای کلیدی مانند خط لوله بارمار را تأمین مالی میکند.
- دولت آلمان: به جای تمرکز صرف بر تولید داخلی، از طریق بانک توسعهای KfW بودجه پروژههایی نظیر ترمینال آمونیاک لوبمین را تأمین میکند تا هیدروژن از طریق مسیرهای وارداتی و اقتصادی سریعتر به بازار برسد.
اقتصاد هیدروژن احتمالاً هرگز به اندازه پیشبینیهای اغراقآمیز اوایل دهه ۲۰۲۰ بزرگ نخواهد شد. اما این موضوع نشانه ضعف نیست. بخش هیدروژن اگر کوچکتر اما کارآمدتر باشد، میتواند نقش حیاتی در کربنزدایی صنایع سنگین ایفا کند. آنچه اکنون اهمیت دارد، چند ده پروژه واقعی و مؤثر است، نه صدها طرح غیرعملی و شکستخورده.
بگذاریم پروژههای غیرواقعی حذف شوند. بگذاریم هیاهو جای خود را به واقعیت بدهد. آنچه باقی خواهد ماند، صنعتی است که میتواند آینده انرژی پاک را بسازد.
درباره هوشمصنوعی دستاول:
تمامی اخبار دستاول توسط دستیار هوش مصنوعی «هوشنگ» پردازش، صحتسنجی، خلاصه و بازنویسی شده است. هوشنگ هر روز با دادههای جدید آموزش داده میشود و با نظارت دقیق انسانی و سردبیری دستاول در حال بهتر شدن است.
شما میتوانید از چتبات و سایر ابزارهای هوشنگ به صورت رایگان استفاده کنید.
زمان انتشار:
۱۲:۳۰ - ۱۴۰۴/۰۵/۳۰