
خبر کامل
راهنمای جامع مستاجران برای تصمیمگیری هوشمندانه در بازار اجاره ۱۴۰۴

با نزدیک شدن به پایان تابستان و فرارسیدن شهریورماه، بازار اجاره مسکن بار دیگر به کانون توجه مستاجران و مالکان تبدیل میشود. در این روزهای پایانی فصل گرم، طرفین برای آخرین بار پای میز مذاکره مینشینند تا درباره تمدید قرارداد یا جابجایی تصمیمگیری کنند. این راهنما با ارائه تحلیلهای دقیق مالی و آماری، به شما کمک میکند تا بهترین تصمیم را برای آینده مالی و آرامش خود اتخاذ کنید.
خط قرمز هزینه مسکن: چند درصد درآمد باید صرف اجاره شود؟
یکی از اساسیترین اصول در مدیریت مالی اجارهنشینی، تعیین سقف توان پرداخت است. بسیاری از افراد بدون توجه به ساختار درآمد و هزینههای خود، وارد مذاکره با موجر میشوند که این رویکرد میتواند منجر به مشکلات مالی جدی شود.
چرا نباید بیش از ۳۵ درصد درآمد صرف اجاره شود؟
بر اساس گزارشهای رسمی مرکز آمار ایران، سهم مسکن (شامل اجارهبها و هزینههای جانبی) در سبد هزینه خانوار شهری به طور متوسط بیش از ۳۵ درصد است. این رقم در کلانشهرها، به ویژه تهران، گاهی به ۵۰ تا ۶۰ درصد درآمد نیز میرسد.
کارشناسان اقتصادی معتقدند زمانی که بیش از یک سوم درآمد یک خانوار صرف مسکن میشود، توان آن خانوار برای پسانداز، سرمایهگذاری، تفریح و حتی تامین هزینههای خوراک و پوشاک با کیفیت، به شدت کاهش پیدا میکند.
بنابراین، به عنوان یک اصل اساسی، پیش از هرگونه مذاکره، خط قرمز مالی خود را مشخص کنید. به عنوان مثال، اگر مجموع درآمد ماهانه شما ۴۰ میلیون تومان است، سقف اجارهبهای شما نباید از ۱۴ میلیون تومان فراتر برود.
چگونه برای افزایش اجاره سال ۱۴۰۴ پسانداز کنیم؟
یکی از بزرگترین چالشهای مستاجران، تامین رقم افزایش «پول پیش» یا همان ودیعه مسکن برای سال آینده است. مالکان معمولاً این مبلغ را به صورت ناگهانی در انتهای قرارداد طلب میکنند و بسیاری از مستاجران را با مشکل مواجه میسازند.
محاسبه دقیق مبلغ پسانداز ماهانه
فرض کنید شما در خانهای با ودیعه ۵۰۰ میلیون تومان ساکن هستید. با توجه به نرخ تورم مسکن و عرف بازار، موجر شما احتمالاً برای سال آینده حداقل ۲۵ درصد افزایش ودیعه را درخواست خواهد کرد.
میزان افزایش ودیعه در این صورت به ۱۲۵ میلیون تومان میرسد که باید در طول ۱۲ ماه سال، رفته رفته آن را پسانداز کنید تا از عهده تمدید قرارداد برآیید. مبلغ پسانداز در این حالت تقریباً ۱۰ میلیون و ۴۱۶ هزار تومان در ماه خواهد بود.
برای تأمین مبلغ افزایش پول پیش، مستاجران علاوه بر پسانداز بخشی از درآمدشان، باید سراغ روشهای دیگر از جمله سرمایهگذاریهای کمریسک و دارای بازدهی مناسب، خرید اوراق مشارکت دولتی یا سپردهگذاری در حسابهای بلندمدت با سود بالا بروند. به عنوان مثال، اگر مبلغ ۲۰۰ میلیون تومان پول پیش را در یک حساب بانکی با سود سالانه ۲۰ درصد سپردهگذاری کنید، پس از یک سال ۴۰ میلیون تومان سود دریافت خواهید کرد که بخش قابل توجهی از مبلغ مورد نیاز را تأمین میکند.
سامانه خودنویس: راهی برای صرفهجویی در حق کمیسیون مشاور املاک
تمدید یا عقد قرارداد اجاره جدید، تا پیش از این هزینهای تحت عنوان «حق کمیسیون» مشاور املاک را به طرفین تحمیل میکرد. اما با راهاندازی «سامانه خودنویس» توسط دولت، مالک و مستاجر میتوانند بدون نیاز به واسطه و به صورت رایگان، قرارداد خود را ثبت کرده و کد رهگیری دریافت کنند.
چقدر کمیسیون پسانداز میشود؟
بیایید همان قرارداد با ودیعه ۵۰۰ میلیون تومان و اجاره ماهانه ۱۵ میلیون تومان را در نظر بگیریم. برای محاسبه حق کمیسیون مشاوران املاک، ابتدا مبلغ اجاره در عدد ۱۰۰ ضرب شده و با مبلغ ودیعه جمع میشود. سپس ۲۵ درصد از اجاره ماه اول به عنوان حق کمیسیون در نظر گرفته میشود و بلافاصله به آن مبلغ ۹ درصد مالیات بر ارزش افزوده اضافه میشود. این مبلغ در مجموع ۵ میلیون و ۴۵۰ هزار تومان خواهد شد که هر یک از طرفین، یعنی مالک و مستاجر باید جداگانه آن را پرداخت کنند. با استفاده از سامانه خودنویس، این مبلغ به طور کامل در جیب شما باقی میماند.
هزینه اسبابکشی: آیا جابجایی بهصرفه است؟
بسیاری از مستاجران هنگام مواجهه با درخواست افزایش اجاره، بلافاصله به فکر جابجایی میافتند اما هزینه سنگین اسبابکشی را در محاسبات خود لحاظ نمیکنند.
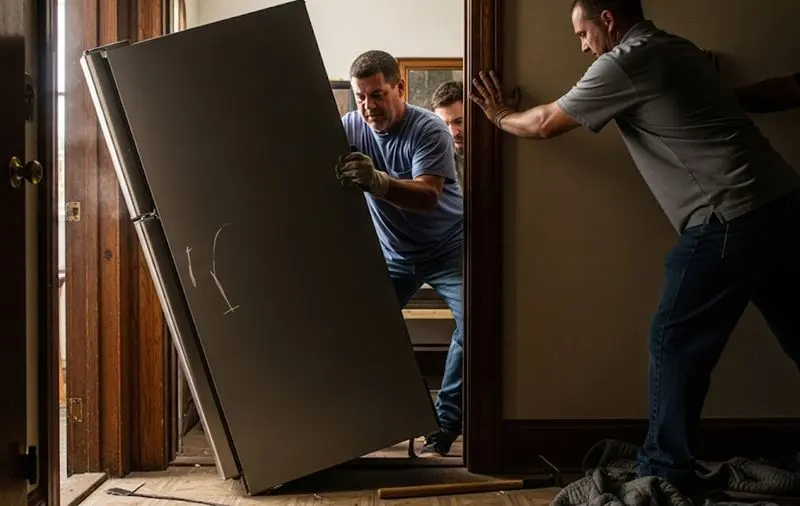
میانگین هزینه یک اسبابکشی در تهران یا سایر کلانشهرها در تابستان ۱۴۰۴ حداقل بین ۸ تا ۱۳ میلیون تومان است.
برآورد هزینه جابجایی در تابستان ۱۴۰۴
- کرایه کامیون (خاور یا مشابه) بابت ۴ ساعت کاری: ۳ تا ۵ میلیون تومان
- دستمزد ۴ کارگر متخصص (نفری ۸۰۰ هزار تا ۱.۲ میلیون تومان): ۳.۲ تا ۴.۸ میلیون تومان
- هزینه بستهبندی (کارتن، نایلون حبابدار، چسب و...): ۱.۵ تا ۳ میلیون تومان
فقط در صورتی سختی و مشقت اسبابکشی را به جان بخرید و این هزینه را بپردازید که هیچ شانسی برای ماندن در خانه قبلی و توافق با صاحبخانه وجود نداشته باشد.
تمدید قرارداد یا جابجایی؛ کدام انتخاب منطقی است؟
اگر صاحبخانه شما درخواست افزایش اجاره ماهانه به مبلغ ۲ میلیون تومان را دارد (مجموعاً ۲۴ میلیون تومان در سال) و شما میتوانید با جابجایی، خانهای مشابه قیمت فعلی پیدا کنید، باید هزینه اسبابکشی را از این صرفهجویی کم کنید. فرض کنیم بتوانید جابجایی را با همان هزینه ۱۰ میلیون تومان انجام دهید. در این حالت سود خالص شما برای یک سال ۱۴ میلیون تومان خواهد بود. تنها در این حالت سناریو، از نظر اقتصادی منطقی به نظر میرسد. اما اگر افزایش درخواستی موجر کمتر از هزینه اسبابکشی شما باشد، تمدید قرارداد گزینهای عاقلانهتر است.
تورم مسکن و منطق افزایش اجارهبها در سال ۱۴۰۴
برای اینکه مذاکرهای منصفانه با موجر داشته باشید، بهتر است از آمار رسمی اطلاع داشته باشید. بر اساس آخرین گزارشها، نرخ تورم نقطه به نقطه بخش مسکن در بسیاری از ماهها ارقامی بین ۳۰ تا ۴۰ درصد را نشان میدهد. این بدان معناست که ارزش ملک صاحبخانه در طول یک سال، چنین رشدی را تجربه کرده است.
با اینکه دولت سقف افزایش اجارهبها را سالانه تعیین میکند (۲۵ درصد در تهران)، اما آگاهی از نرخ تورم واقعی دستتان را باز میگذارد تا منطق پشت درخواست موجر را درک کنید. اگر درخواست افزایش اجاره بها در سال ۱۴۰۴ از طرف مالک ۳۰ درصد عنوان شده، اکیداً توصیه میشود حتی با اینکه بالاتر از سقف دولتی است، به خاطر نرسیدن به نرخ تورم مسکن ۳۶ درصدی آن را بپذیرید. حتی ممکن است با استناد به مصوبه دولتی برای کاهش آن مذاکره کنید اما نمیتوانید بگویید این درخواست از منظر بازار بیاساس است.
هزینههای پنهان جابجایی: فراتر از کرایه وانت
هزینه اسبابکشی تنها به کرایه کامیون و کارگر محدود نمیشود. هزینههای پنهانی وجود دارند که اغلب فراموش میشوند اما میتوانند به راحتی چند میلیون تومان به شما خسارت بزنند.
- خسارت به لوازم منزل: شکستن یک ظرف گرانقیمت یا آسیب دیدن بدنه یخچال ساید بای ساید هنگام حمل، میتواند بین ۲ تا ۱۰ میلیون تومان هزینه روی دست شما بگذارد.
- هزینههای جانبی نصب و راهاندازی: تمیز کردن خانه جدید، خرج نصب مجدد پردهها، لوستر، ماشین لباسشویی و ظرفشویی و راهاندازی اینترنت جدید هم بین یک تا ۳ میلیون تومان میشود.
- از دست دادن درآمد: حداقل دو روز کاری شما صرف بستهبندی و جابجایی خواهد شد. اگر درآمد روزانه شما ۱ میلیون تومان باشد، این به معنای از دست دادن ۲ میلیون تومان درآمد است.
هزینههای پنهان جابجایی با یک حساب سرانگشتی، به ۴ تا ۱۵ میلیون تومان میرسد. این مبلغ را حتماً به هزینه اصلی اسبابکشی اضافه کرده و سپس تصمیم بگیرید که آیا پذیرش درخواست صاحبخانه درباره افزایش اجاره بها در سال ۱۴۰۴ و ماندن در خانه فعلی، میتواند راه حل کمهزینهتر و آرامتری باشد یا خیر.
درباره هوشمصنوعی دستاول:
تمامی اخبار دستاول توسط دستیار هوش مصنوعی «هوشنگ» پردازش، صحتسنجی، خلاصه و بازنویسی شده است. هوشنگ هر روز با دادههای جدید آموزش داده میشود و با نظارت دقیق انسانی و سردبیری دستاول در حال بهتر شدن است.
شما میتوانید از چتبات و سایر ابزارهای هوشنگ به صورت رایگان استفاده کنید.
زمان انتشار:
۱۶:۳۴ - ۱۴۰۴/۰۶/۰۵