خبر کامل
آیا سلطه دلار آمریکا در حال پایان است؟ بررسی عوامل تضعیف و چالشهای پیش رو

دلار آمریکا در ششماهه نخست سال ۲۰۲۵، بدترین عملکرد خود را در بیش از پنج دهه گذشته به ثبت رساند و با کاهش ۱۱ درصدی در «شاخص دلار آمریکا» مواجه شد. این افت ارزش همزمان با رویدادهای نگرانکنندهای نظیر کاهش سهم دلار در ذخایر ارزی بانکهای مرکزی جهان، خروج سرمایههای خارجی از اوراق خزانهداری آمریکا و انتقادها از استفاده ابزاری دولت آمریکا از دلار برای اعمال تحریمها، پرسشهای جدی را درباره آینده سلطه این ارز مطرح کرده است.
کاهش سهم دلار در ذخایر ارزی جهانی
گزارش اخیر بانک جیپی مورگان نشان میدهد که چندین عامل، سلطه کنونی دلار را تهدید میکنند. یکی از مهمترین این عوامل، کاهش تدریجی سهم دلار در ذخایر بینالمللی بانکهای مرکزی است. بر اساس دادههای صندوق بینالمللی پول، در مارس ۲۰۲۵، بیش از ۵۷ درصد از مجموع ذخایر جهانی به دلار اختصاص داشته است. این در حالی است که در ابتدای دهه ۲۰۰۰، این سهم بیش از ۷۰ درصد بود.
در مقابل، سهم رنمینبی چین در ذخایر ارزی طی یک دهه گذشته دو برابر شده، هرچند هنوز تنها حدود ۲ درصد از کل ذخایر جهانی را تشکیل میدهد. کارشناسان معتقدند که روند اصلی «غیردلاریسازی» ذخایر ارزی، بیش از هر چیز به افزایش تقاضا برای طلا مربوط میشود که به عنوان جایگزینی برای ارزهای جهانی دیده میشود. در حال حاضر، طلا ۹ درصد از ذخایر بازارهای نوظهور را تشکیل میدهد که بیش از دو برابر سهم ۴ درصدی یک دهه پیش است.
بازار کالاهای اساسی و اوراق خزانهداری آمریکا
تحلیل جیپی مورگان همچنین به استفاده از ارزهای دیگر در تجارت بینالمللی و کاهش سهم سرمایهگذاران خارجی در اوراق بدهی دولت آمریکا به عنوان نشانههایی از روند «غیردلاریسازی» اشاره میکند. اگرچه دلار همچنان در حجم معاملات ارزی، درآمدهای تجاری و بدهیهای فرامرزی جایگاه مسلطی دارد، اما در حال از دست دادن نقش مرجع خود در بازار کالاهای اساسی، به ویژه در بخش انرژی است.
به دلیل تحریمهای بینالمللی علیه روسیه، این کشور برای صادرات نفت و فرآوردههای نفتی از ارزهای محلی استفاده میکند. این امر به کشورهایی مانند هند، چین، برزیل، تایلند و اندونزی امکان میدهد نفت روسیه را با قیمت پایینتر و با ارزهای خودشان خریداری کنند.
علاوه بر این، میزان سرمایهگذاری خارجی در اوراق دولتی آمریکا طی ۱۵ سال گذشته روندی کاهشی داشته است. پیش از بحران مالی جهانی سال ۲۰۰۸، بیش از ۵۰ درصد اوراق دولتی در اختیار خریداران غیرآمریکایی بود، اما اکنون این سهم به حدود ۳۰ درصد رسیده است. لوئیس اوگانس، رئیس بخش تحقیقات کلان جهانی در جیپی مورگان، تاکید میکند که روند جدی «غیردلاریسازی» در ذخایر ارزی بانکهای مرکزی و شیوه قیمتگذاری معاملات کالاهای اساسی مشاهده میشود.
کاهش ارزش دلار و سقوط بورسها
علاوه بر گزارشها، کاهش ارزش دلار و افت بازار سهام آمریکا نیز توجه کارشناسان را به خود جلب کرده است. پس از آنکه دلار در نیمه نخست سال ۲۰۲۴ بدترین کاهش ارزش خود از سال ۱۹۷۳ را تجربه کرد، شاخصهای ارزی در میانه ژوئیه نشانههایی از بهبود داشتند، اما دوباره در اوت سقوط کردند. طبق گزارش بانک مورگان استنلی، روند نزولی دلار ادامه خواهد یافت و ممکن است تا پایان ۲۰۲۶ زیانهای آن به ۱۰ درصد دیگر نیز برسد.
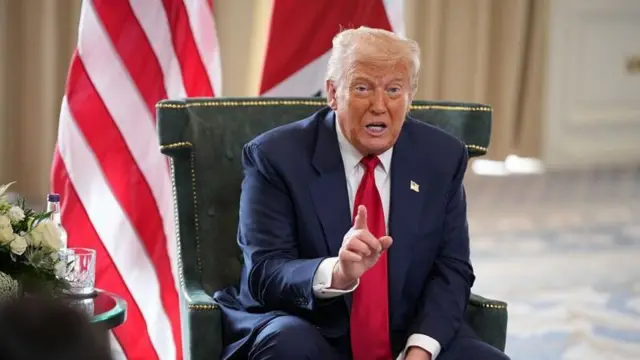
در ابتدای آوریل امسال، بورسهای آمریکا بدترین هفته خود از زمان همهگیری کووید-۱۹ را پشت سر گذاشتند و شاخص اساندپی ۵۰۰ والاستریت ۱۰ درصد افت کرد. این اتفاقات پس از اعلام تصمیم دونالد ترامپ، رئیسجمهور آمریکا، مبنی بر اجرای موجی بیسابقه از تعرفههای وارداتی رخ داد. ترامپ در آوریل اعلام کرد قصد دارد تعرفهای پایه و همگانی به میزان ۱۰ درصد بر تمام واردات به ایالات متحده اعمال کند. این نگرانیها باعث شده برخی از سرمایهگذاران برای محافظت در برابر کاهش بیشتر ارزش دلار اقدام کنند و اعتماد به اقتصاد و ارز آمریکا کاهش یابد.
بر اساس دادههای بانک گلدمن سکس، سرمایهگذاران خارجی بین مارس و آوریل ۲۰۲۵ حدود ۶۳ میلیارد دلار از سهام شرکتهای ثبتشده در بورسهای آمریکا را فروختهاند. فرناند براندائو، هماهنگکننده روابط بینالملل در دانشگاه پرسبیترین مکنزی، میگوید: «حرکتی از کاهش ارزش دلار و افزایش بیاعتمادی نسبت به آن شکل گرفته است که با سیاستهای آشفته و غیرقابل پیشبینی دونالد ترامپ در حوزه تجارت خارجی آمریکا شدت گرفته است.»
عوامل کاهش اعتماد به دلار
کارشناسان معتقدند که وضع تعرفههای جدید از سوی دولت آمریکا تنها عاملی نیست که امنیت دلار را تضعیف کرده است. رابرت مککالی، پژوهشگر ارشد دانشگاه بوستون، میگوید نحوه استفاده دولت آمریکا از دلار به عنوان ابزاری برای مجازات در حوزه ژئوپولیتیک از طریق تحریمهای اقتصادی، یکی از اصلیترین دلایل کاهش اعتماد سرمایهگذاران است. این اقدامات باعث میشود برخی بازیگران به دنبال راههایی برای دور زدن دلار باشند تا در موقعیت مشابه گرفتار نشوند.
افزایش کسریهای مالی در کشورهای توسعهیافته نیز از دیگر نکات مطرح شده است. ایالات متحده سال ۲۰۲۴ را با ۳۵.۴۶ تریلیون دلار بدهی فدرال به پایان رساند که معادل ۱۲۳ درصد تولید ناخالص داخلی آن است. لوئیس اوگانس میگوید نگرانی وجود دارد که در آینده فشارهایی برای تضعیف ارزش دلار به منظور کاهش یا تسویه کسریهای تجاری شکل بگیرد. این امر میتواند صادرات آمریکا را رقابتیتر کند.
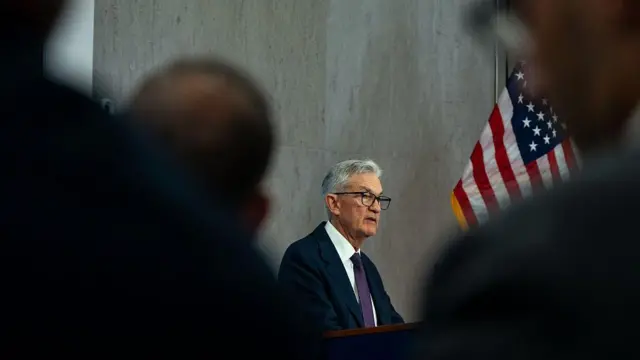
انتظار میرود بانک مرکزی آمریکا (فدرال رزرو) طی ماههای آینده کاهشهای تازهای در نرخ بهره اعلام کند که میتواند جذابیت دلار را برای سرمایهگذاران کاهش دهد. ترامپ نیز به دخالت در بانک مرکزی متهم شده و حتی تهدید به برکناری جروم پاول، رئیس این بانک، کرده بود. اخیراً نیز ترامپ اعلام کرد قصد دارد لیزا کوک، یکی از مدیران بانک مرکزی، را برکنار کند که این موضوع میتواند به یک منازعه قضایی طولانی منجر شود.
بریکس و حرکت به سوی غیردلاریسازی
برخی بر این باورند که بیاعتمادی نسبت به دلار پیش از موج اصلی تحریمها یا تعرفههای سنگین آغاز شده است. فرناند براندائو میگوید این روند در سالهای ۲۰۰۸ و ۲۰۰۹ با بحران مالی آمریکا شروع شد که آسیبپذیریهای وابستگی به دلار را نشان داد. از آن زمان، کشورهای در حال توسعه به رهبری بلوک بریکس، سیاست غیردلاریسازی را در دستور کار قرار دادهاند.
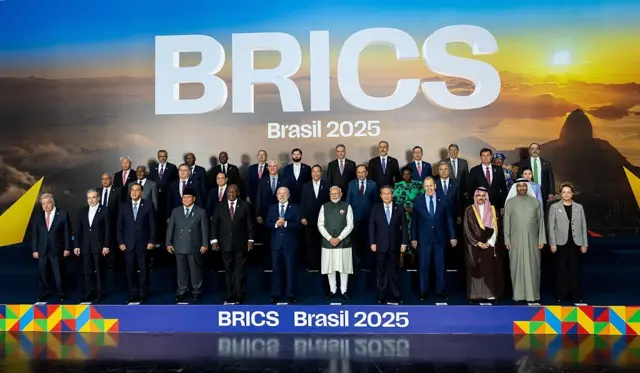
گروه بریکس که از سال ۲۰۲۴ با ورود ۱۰ عضو جدید گسترش یافته، به عنوان مهمترین نیروی محرک جریان «غیردلاریسازی» شناخته میشود. لوئیس ایناسیو لولا دا سیلوا، رئیسجمهور برزیل، در نشست اخیر بریکس بر تمایل خود برای غیردلاریسازی تجارت جهانی تاکید کرد و آن را «فرآیندی برگشتناپذیر» خواند. بریکس تاکنون استفاده از ارزهای ملی اعضایش را در مبادلات داخلی افزایش داده و موضوع ایجاد یک ارز مشترک را بررسی میکند. ترامپ این گروه را «حملهای به دلار» دانسته و عضویت هند در بریکس را یکی از دلایل افزایش تعرفهها علیه صادرات این کشور به آمریکا قلمداد کرده است.
طرح ترامپ و آینده دلار
در دولت ترامپ، دیدگاههای متناقضی درباره معنای سلطه دلار برای منافع سیاسی ایالات متحده وجود دارد. از یک سو، ترامپ نقش بینالمللی دلار را به عنوان نمادی از ملیگرایی آمریکایی و استراتژی «اول آمریکا» معرفی میکند. قانون جدیدی که به مقرراتگذاری «استیبلکوینها» میپردازد، میتواند سلطه دلار را در نظام مالی جهانی تقویت کند.
از سوی دیگر، سیاست تعرفهای ترامپ ممکن است این سلطه را تضعیف کند. گمانهزنیهایی وجود دارد که شاید این دقیقاً هدف ترامپ باشد. این دیدگاه که در بخشی از کاخ سفید طرفدار دارد، استدلال میکند قدرت بیشازحد دلار مانع پیشرفت صنعت آمریکا شده است. استفان میران، رئیس پیشین شورای مشاوران اقتصادی دولت آمریکا، معتقد است که دلار به دلیل جایگاهش به عنوان ارز ذخیره جهانی، «بهطور مداوم بیشازحد ارزشگذاری میشود» که به عدمتوازنهای تجاری و زیان شهروندان آمریکایی منجر میشود.
با این حال، ایدههای میران و دیگر مشاوران ترامپ با مخالفت برخی اقتصاددانان مواجه شده است. کنت روگوف، استاد دانشگاه هاروارد، معتقد است که طرح میران بر یک تشخیص نادرست بنا شده و کسری تجاری علل گوناگونی دارد. باید یادآور شد که رئیسجمهور آمریکا کنترل مستقیمی بر ارزش دلار ندارد، اما سیاستهای اقتصادی دولت سیگنالهایی به بازار میفرستد که بر روند ارزش دلار و نرخ بهره اثر میگذارد.
دلار همچنان «پادشاه» است؟
با وجود تمام این تحولات، دستکم از نگاه بخشی از تحلیلگران، این نشانهای از پایان هژمونی دلار آمریکا نیست. رابرت مککالی میگوید: «ادعای اینکه ما در ابتدای پایان سلطه دلار هستیم، شتابزده است.»
با وجود عقبنشینی در برخی حوزهها، دلار همچنان در معاملات تجارت بینالمللی برتری دارد و به باور اکثریت قاطع تحلیلگران، در حال حاضر هیچ ارز دیگری توانایی جایگزینی آن را ندارد. لوئیس اوگانس توضیح میدهد که «دلاری شدن اقتصادها احتمالاً ادامه خواهد یافت، اما چیزی که سرعت گسترش آن را محدود میکند این پرسش است: به جای آن کجا میتوان رفت؟ واقعیت این است که ارزهای نقد شونده زیادی یا کشورهایی با بازارهای عمیق و با نقدینگی بالا برای سرمایهگذاری وجود ندارند.»
حتی یوان چین که سهمش در ذخایر بانکهای مرکزی افزایش یافته، هنوز به اندازهای قدرتمند نیست که جای دلار را بگیرد. علاوه بر این، سپردههای بانکی به دلار در بسیاری از کشورهای نوظهور طی یک دهه اخیر رشد کرده است که نشانهای از تمایل به پناه بردن به دلار در زمانهای فشار اقتصادی است. مککالی میگوید حتی کشورهایی مانند روسیه و چین که بحث غیردلاریسازی را تبلیغ میکنند، در عمل در جدا شدن کامل از دلار با دشواری روبهرو هستند.
درباره هوشمصنوعی دستاول:
تمامی اخبار دستاول توسط دستیار هوش مصنوعی «هوشنگ» پردازش، صحتسنجی، خلاصه و بازنویسی شده است. هوشنگ هر روز با دادههای جدید آموزش داده میشود و با نظارت دقیق انسانی و سردبیری دستاول در حال بهتر شدن است.
شما میتوانید از چتبات و سایر ابزارهای هوشنگ به صورت رایگان استفاده کنید.
زمان انتشار:
۰۸:۳۰ - ۱۴۰۴/۰۶/۱۲