
خبر کامل
سیاست دستوری سود بانکی: کاهش قدرت خرید، تشدید رانت و هجوم به بازارهای موازی

سیاستهای دستوری کنترل نرخ سود بانکی در ایران، به جای حمایت از تولید و مهار تورم، ناخواسته به کاهش قدرت خرید سپردهگذاران، تشدید رانت و افزایش انگیزههای سوداگرانه در بازارهای موازی منجر شده است. بررسی دو دهه اخیر نشان میدهد که نرخ تورم سالانه تقریباً همیشه بالاتر از نرخ سود سپرده و تسهیلات بانکی بوده و این شکاف، پیامدهای اقتصادی گستردهای به دنبال داشته است.
وام ارزان و سود بانکی زیانده؛ نگاهی به دهه ۸۰ شمسی
در نیمه دوم دهه ۸۰ شمسی، نرخ تورم معمولاً بین ۱۰ تا ۲۵ درصد نوسان داشت، در حالی که نرخ سود سپرده اغلب ۱۵ تا ۱۸ درصد و نرخ سود تسهیلات حدود ۱۴ تا ۲۰ درصد تعیین میشد. این اختلاف، به زیان سپردهگذاران تمام میشد و ارزش واقعی سرمایههای ریالی آنها را کاهش میداد.
از سوی دیگر، تسهیلات بانکی عملاً ارزانتر از تورم بودند. فردی که وامی با نرخ ۱۸ درصد دریافت میکرد و آن را در بازاری با تورم بالای ۲۵ درصد سرمایهگذاری میکرد، در واقع از «یارانه پنهان» بهرهمند میشد. این شرایط، تقاضا برای دریافت وام را افزایش داد، اما به دلیل کمبود منابع بانکی و عدم دسترسی عادلانه، به تشدید رانتجویی در سیستم بانکی انجامید.
در سالهای آغازین دولت یازدهم (۱۳۹۲-۱۳۹۳)، تورم به بالای ۳۰ درصد رسید، اما نرخ سود سپرده و تسهیلات تنها اندکی افزایش یافت و در سال ۱۳۹۳، سود تسهیلات به ۲۲ درصد رسید. این وضعیت، شکاف میان واقعیتهای اقتصادی و سیاستهای بانکی را بیش از پیش نمایان ساخت.
جهش تورم و کاهش ارزش پول؛ چرا سرمایهها به بازارهای موازی رفت؟
سیاست کاهش نرخ سود بانکی از سال ۱۳۹۴ به بعد به طور جدی دنبال شد و سود سپردهها در بازه ۱۵ تا ۱۸ درصد و نرخ تسهیلات در سطح ۱۸ تا ۲۰ درصد تثبیت شد. هدف ظاهری این سیاست، تحریک تولید و کاهش هزینه تأمین مالی بنگاهها بود، اما اوجگیری تورم، معادلات را بر هم زد.
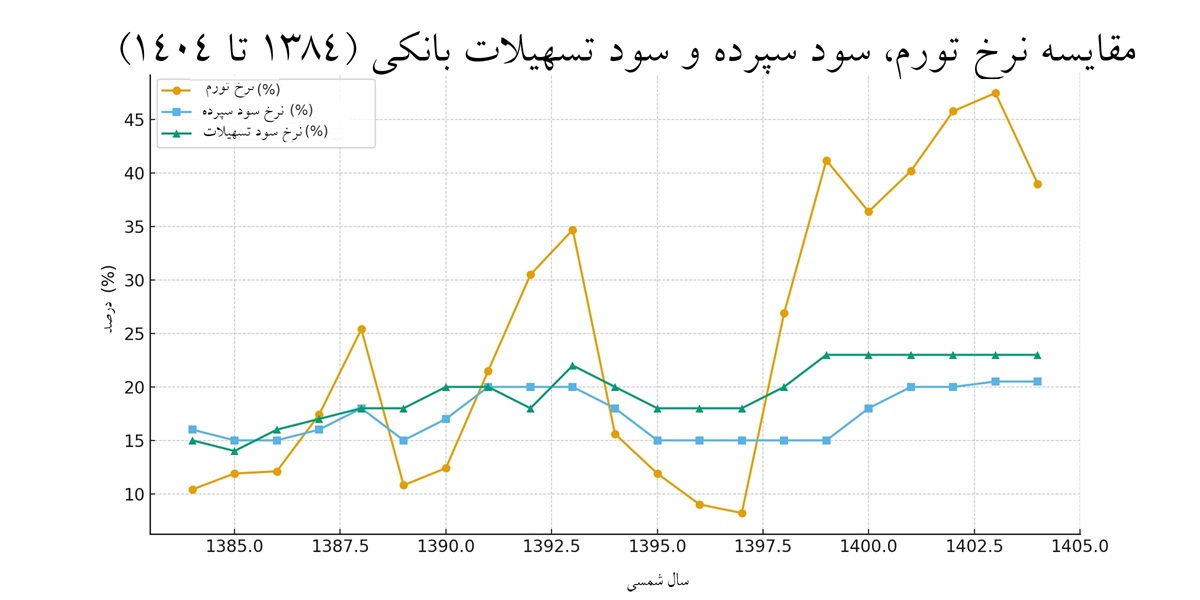
با بازگشت تحریمها و کاهش ارزش ریال در سالهای ۱۳۹۷ تا ۱۴۰۰، تورم سالانه از مرز ۳۰ و حتی ۴۰ درصد عبور کرد. در چنین شرایطی، نرخهای بانکی عملاً نصف نرخ تورم یا حتی کمتر بودند. این وضعیت، نگهداری پول در بانک را به معنای از دست دادن قدرت خرید تبدیل کرد و جذابیت بازارهای موازی مانند ارز، طلا، مسکن و بورس را به شدت افزایش داد، زیرا بازدهی آنها به طور طبیعی از تورم تبعیت میکند.
در این دوره، وامگیرندگان بیشترین نفع را بردند. وامهایی با نرخ رسمی ۱۸ تا ۲۰ درصد در محیط تورمی ۴۰ درصدی، به معنای «بازپرداخت با پول بیارزشتر» بود. این امر، تقاضای وام را به شدت بالا برد و بانکها را به سمت سختگیری بیشتر در تخصیص تسهیلات و دریافت وثایق سنگین سوق داد.
شکاف تاریخی تورم و سود بانکی؛ دلیل هجوم مردم به بازارهای موازی
در سه سال اخیر (۱۴۰۱ تا ۱۴۰۳)، تورم به سطح بیسابقه ۴۰ تا ۵۰ درصد رسیده است. در همین زمان، نرخ سود سپرده نهایتاً تا ۲۰.۵ درصد و نرخ تسهیلات رسمی به ۲۳ درصد افزایش یافت، اما همچنان فاصله تقریبی ۲۰ واحد درصدی بین تورم و نرخ سود بانکی حفظ شد.
این وضعیت پیامدهای مهمی به دنبال داشت:
- زیان قطعی سپردهگذاران: خانوارها و سرمایهگذاران خرد متوجه شدند که نگهداری پول در بانک به معنای زیان قطعی است و این امر منجر به هجوم سهمگین به بازارهای موازی شد.
- فرصت رانتی وام بانکی: دریافت تسهیلات با نرخ ۲۳ درصد در اقتصادی با تورم ۴۰ تا ۵۰ درصدی، عملاً به معنای دریافت یارانه بود و وام بانکی را به فرصتی رانتی و پرتقاضا تبدیل کرد.
مرور ۲۰ سال گذشته نشان میدهد که تقریباً در هیچ دورهای نرخ سود سپرده یا تسهیلات بانکی بالاتر از نرخ تورم قرار نگرفته است. تنها طی دورهای محدود (۱۳۹۴ تا ۱۳۹۶) که تورم تکرقمی شد، نرخ سود سپرده اندکی از تورم بیشتر بود و مردم انگیزه پیدا کردند پول خود را در بانک نگه دارند، اما این وضعیت پایدار نبود و با جهش مجدد تورم از بین رفت.
سود بانکی در کشورهای دیگر و راهکار مقابله با تورم در ایران
در بسیاری از کشورها، نرخ سود سپرده معمولاً کمی بالاتر از تورم تعیین میشود تا مردم برای پسانداز انگیزه داشته باشند. اما در ایران، نرخهای بانکی عملاً همیشه عقبتر از تورم حرکت کردهاند. نتیجه این شرایط، افزایش سوداگری در بازارهای غیرمولد، دشواری تأمین مالی واقعی برای بنگاهها و تعمیق بیاعتمادی عمومی به نظام بانکی است.
گام نخست برای اصلاح این وضعیت، تعیین نرخ سود واقعی مثبت است. اگر نرخ سود سپرده اندکی از نرخ تورم بالاتر باشد، میتوان روی جذابیت بیشتر فعالیتهای مولد در مقابل سوداگری در بازارهای موازی حساب باز کرد و برای کوچ سرمایهها از بازار ارز، طلا و مسکن به سمت بانکها و سپس تولید برنامهریزی کرد.
چنین سیاستی نیازمند شجاعت سیاستگذاران است. اقتصاد ایران دیر یا زود باید بین دو گزینه «تورم بالا و رشد» یا «تورم پایین و رکود» دست به انتخاب بزند تا بتواند به جای «ادامه روند فرسایش قدرت خرید و نابودی سرمایههای ملی» به سمت «شوک کوتاهمدت برای بازگرداندن نظم به بازارهای مالی» حرکت کند.
درباره هوشمصنوعی دستاول:
تمامی اخبار دستاول توسط دستیار هوش مصنوعی «هوشنگ» پردازش، صحتسنجی، خلاصه و بازنویسی شده است. هوشنگ هر روز با دادههای جدید آموزش داده میشود و با نظارت دقیق انسانی و سردبیری دستاول در حال بهتر شدن است.
شما میتوانید از چتبات و سایر ابزارهای هوشنگ به صورت رایگان استفاده کنید.
زمان انتشار:
۱۷:۱۶ - ۱۴۰۴/۰۶/۳۰