خبر کامل
صندوقهای درآمد ثابت تا ۵۷٪ سود دادند؛ چرا از سپرده بانکی بهترند؟
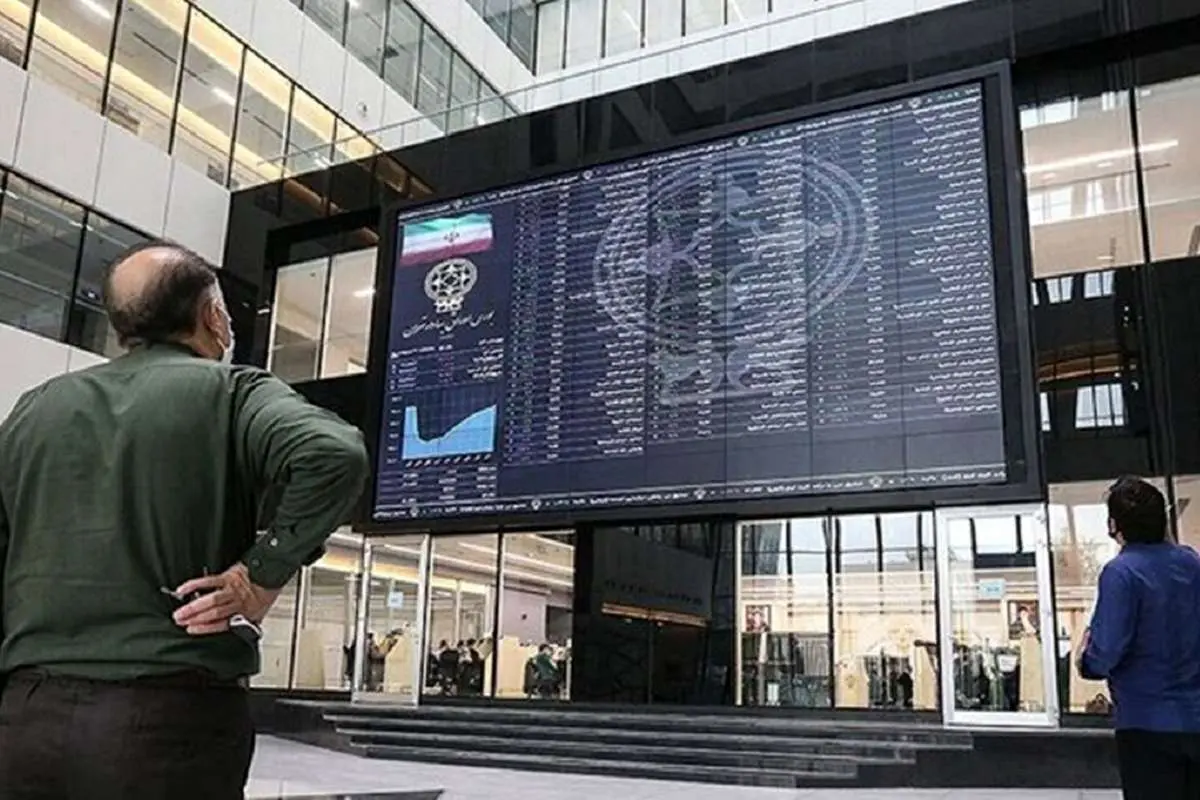
با وجود اینکه سپردهگذاری در بانکها همچنان شناختهشدهترین روش برای حفظ سرمایه در ایران است، اما بررسی دقیقتر نشان میدهد که این روش دیگر قادر به تامین بازدهی مورد انتظار سرمایهگذاران، بهویژه در برابر نرخ فزاینده تورم، نیست. در حالی که بالاترین نرخ سود بلندمدت بانکی ۲۲.۵ درصد تعیین شده، برخی از ابزارهای مالی جایگزین مانند صندوقهای درآمد ثابت بورسی، بازدهی سالانهای تا ۵۷ درصد را ثبت کردهاند و به عنوان یک راهکار منفعل و کمریسک برای کسب سود بالاتر مطرح شدهاند.
چرا سود سپرده بانکی دیگر جذاب نیست؟
در سال ۱۴۰۴، بالاترین نرخ سود برای سپردههای بلندمدت سهساله، حدود ۲۲.۵ درصد تعیین شده است. این در حالی است که شاخص تورم سالانه در آبان ماه همان سال، ۴۰.۴ درصد گزارش شده است. این اختلاف فاحش نشان میدهد که بازدهی سپردههای بانکی نه تنها سودی به سرمایه اضافه نمیکند، بلکه در عمل، توان جبران رشد سطح عمومی قیمتها و حفظ ارزش پول را نیز ندارد.
سرمایهگذارانی که به دنبال سودی فراتر از سقف ثابت بانکی و در عین حال با ریسک کنترلشده هستند، به ابزارهای مالی دیگری روی میآورند که آزادی عمل و بازدهی بیشتری را فراهم میکنند. صندوقهای درآمد ثابت یکی از مهمترین این ابزارها به شمار میروند که نیاز به دانش تخصصی پیچیدهای ندارند و درآمدی منفعل ایجاد میکنند.
صندوقهای درآمد ثابت؛ جایگزینی با ریسک پایین
صندوقهای درآمد ثابت، نهادهای مالی هستند که تحت نظارت سازمان بورس فعالیت میکنند و بخش عمدهای از داراییهای خود را در اوراق دولتی، گواهیهای سپرده بانکی و مقدار کمی سهام سرمایهگذاری میکنند. این ترکیب داراییها به صندوقها اجازه میدهد تا نرخ بازدهی بالاتری نسبت به سود ثابت بانکی ارائه دهند.
سازوکار و ماهیت صندوقها
مکانیسم اصلی صندوقها بر پایه مدیریت حرفهای داراییها استوار است. مدیران صندوق ترکیب داراییها را بر اساس فرصتهای موجود در بازار تنظیم میکنند. این انعطافپذیری باعث میشود که سود صندوق همراه با شرایط بازار حرکت کرده و بهینهسازی شود. در نتیجه، سرمایهگذار میتواند بدون درگیر شدن در تصمیمگیریهای پیچیده، درست مانند سود بانکی، به صورت ماهانه سود ثابت دریافت کند.
مزایای کلیدی نسبت به سپرده بانکی
مهمترین برتری صندوقهای درآمد ثابت در مقایسه با سپردههای مدتدار بانکی، در انعطافپذیری و نقدشوندگی آنها خلاصه میشود:
- عدم قفل شدن سرمایه: برخلاف سپردههای بانکی که برداشت قبل از سررسید، منجر به کاهش سود (محاسبه بر اساس کوتاهمدت) میشود، بسیاری از صندوقها امکان برداشت روزانه و دریافت سود ثابت را فراهم میکنند.
- بازدهی بالاتر: برخی از این صندوقها بازدهی سالانهای تا ۵۷ درصد را ثبت کردهاند که بسیار بالاتر از نرخ ۲۲.۵ درصدی بانک است.
- ریسک کنترلشده: با توجه به ماهیت سرمایهگذاری در اوراق دولتی و گواهیهای بانکی، این نوع سرمایهگذاری جزو ابزارهای با ریسک پایین محسوب میشود.
- مدیریت حرفهای: سرمایه توسط متخصصین مالی مدیریت میشود و نیازی به دانش خاصی از سوی سرمایهگذار نیست.
راهنمای سرمایهگذاری و انتخاب بهترین صندوق
فرآیند ثبتنام و مدارک لازم
سرمایهگذاری در صندوقهای درآمد ثابت فرآیندی کاملاً آنلاین و ساده دارد. تنها مدارک لازم برای شروع عبارتند از:
- ثبتنام در سامانه سجام و احراز هویت.
- خرید واحدهای صندوق از طریق سامانه کارگزاری.
این فرآیند نیاز به مراجعه حضوری یا مدارک اضافی ندارد و سرمایهگذاری و برداشت شبیه به انجام یک تراکنش بانکی ساده است.
معیارهای انتخاب یک صندوق معتبر
برای انتخاب بهترین صندوق، بررسی چند فاکتور اساسی ضروری است:
- عملکرد دورهای: نرخ سود سالانه صندوقها را مقایسه کنید (مثلاً صندوقی با ۵۷ درصد در مقابل صندوقی با ۴۰ درصد).
- قدمت و اعتبار: هرچه صندوق قدیمیتر و وابسته به کارگزاریهای بزرگ و معتبر باشد، اطمینان بیشتری را فراهم میکند. کارگزاریهای فعال در این حوزه شامل مفید، آگاه، فارابی، اقتصاد بیدار، کاریزما و کیان هستند.
- نقدشوندگی: سرعت تسویه وجوه اهمیت بالایی دارد. برخی صندوقها تسویه روزانه دارند و برخی دیگر تسویه را با یک روز کاری انجام میدهند.
درباره هوشمصنوعی دستاول:
تمامی اخبار دستاول توسط دستیار هوش مصنوعی «هوشنگ» پردازش، صحتسنجی، خلاصه و بازنویسی شده است. هوشنگ هر روز با دادههای جدید آموزش داده میشود و با نظارت دقیق انسانی و سردبیری دستاول در حال بهتر شدن است.
شما میتوانید از چتبات و سایر ابزارهای هوشنگ به صورت رایگان استفاده کنید.
زمان انتشار:
۱۹:۵۵ - ۱۴۰۴/۰۹/۱۲