خبر کامل
افزایش ۳۴.۶ درصدی تسهیلات بانکی در سال ۱۴۰۴؛ بیش از ۱۰۵ هزار میلیارد ریال
افزایش چشمگیر تسهیلات بانکی در سال ۱۴۰۴: رشد ۳۴.۶ درصدی و تمرکز بر تولید
بانکها در سال ۱۴۰۴ با پرداخت ۱۰۵,۷۸۳.۱ هزار میلیارد ریال تسهیلات، رشد قابل توجهی را نسبت به سال گذشته تجربه کردند. این افزایش که معادل ۳۴.۶ درصد و ۲۷,۲۱۴.۶ هزار میلیارد ریال بیشتر از دوره مشابه سال قبل است، نشاندهنده پویایی در شبکه بانکی و تلاش برای حمایت از بخشهای مختلف اقتصادی است.
توزیع تسهیلات بین کسبوکارها و خانوارها
بررسی جزئیات تسهیلات پرداختی حاکی از آن است که بخش عمده این منابع به صاحبان کسبوکارها اختصاص یافته است. از کل تسهیلات، مبلغ ۷۹,۲۶۹.۸ هزار میلیارد ریال (معادل ۷۴.۹ درصد) به اشخاص حقوقی و غیرحقوقی فعال در حوزه کسبوکار تعلق گرفته است. در مقابل، مبلغ ۲۶,۵۱۳.۳ هزار میلیارد ریال (معادل ۲۵.۱ درصد) به مصرفکنندگان نهایی و خانوارها پرداخت شده است.
هدفمندی تسهیلات: سرمایه در گردش در کانون توجه
تحلیل اهداف دریافت تسهیلات نشان میدهد که تأمین سرمایه در گردش، اصلیترین اولویت بوده است. در ۱۲ ماهه سال ۱۴۰۴، مبلغ ۶۴,۷۰۳.۴ هزار میلیارد ریال معادل ۸۱.۶ درصد از کل تسهیلات پرداختی به صاحبان کسبوکار، در قالب سرمایه در گردش اعطا شده است. این رویکرد به ویژه در بخش صنعت و معدن برجسته است.
در بخش صنعت و معدن، ۲۹,۳۶۶.۰ هزار میلیارد ریال از تسهیلات به تأمین سرمایه در گردش اختصاص یافته که معادل ۸۶.۸ درصد از کل تسهیلات پرداختی به این بخش است. این امر نشاندهنده اولویتدهی بانکها به حمایت از تولید و افزایش ظرفیتهای عملیاتی در این حوزههاست.
همچنین، در بخش خانوار، ۱۱,۶۴۳.۱ هزار میلیارد ریال معادل ۴۳.۹ درصد از تسهیلات به خرید کالای شخصی اختصاص یافته است.
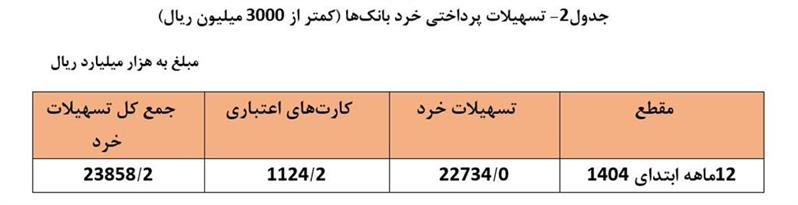
تسهیلات خرد و کارتهای اعتباری
تسهیلات خرد که کمتر از ۳۰۰۰ میلیون ریال هستند، سهم قابل توجهی از کل تسهیلات را به خود اختصاص دادهاند. مبلغ ۲۲,۷۳۴.۰ هزار میلیارد ریال (معادل ۲۱.۵ درصد) از کل تسهیلات به صورت خرد اعطا شده است. علاوه بر این، ۱۱۲۴.۲ هزار میلیارد ریال نیز در قالب کارتهای اعتباری پرداخت شده که با احتساب آن، کل تسهیلات خرد (کمتر از سه میلیارد ریال) به ۲۳,۸۵۸.۲ هزار میلیارد ریال میرسد و ۲۲.۳ درصد از کل تسهیلات را شامل میشود.
با در نظر گرفتن تسهیلات کارتهای اعتباری، سهم بخش خانوار از کل تسهیلات پرداختی از ۲۵.۱ درصد به ۲۵.۹ درصد افزایش مییابد.
توصیههای کلیدی برای ثبات اقتصادی
کارشناسان بر این باورند که در کنار حمایت از تولید و افزایش تسهیلات، توجه به کنترل تورم و مدیریت پتانسیلهای تورمی ناشی از فشار تقاضای کل در اقتصاد، ضروری است. برای دستیابی به این هدف، راهکارهایی نظیر افزایش توان مالی بانکها از طریق افزایش سرمایه و بهبود کفایت سرمایه، کاهش تسهیلات غیرجاری، افزایش بهرهوری بانکها در تأمین سرمایه در گردش تولیدی، پرهیز از فشارهای مضاعف بر دارایی بانکها، و ترغیب بنگاههای تولیدی به سمت بازار سرمایه به عنوان ابزاری مهم در تأمین مالی طرحهای اقتصادی، باید مورد توجه ویژه قرار گیرد.
درباره هوشمصنوعی دستاول:
تمامی اخبار دستاول توسط دستیار هوش مصنوعی «هوشنگ» پردازش، صحتسنجی، خلاصه و بازنویسی شده است. هوشنگ هر روز با دادههای جدید آموزش داده میشود و با نظارت دقیق انسانی و سردبیری دستاول در حال بهتر شدن است.
شما میتوانید از چتبات و سایر ابزارهای هوشنگ به صورت رایگان استفاده کنید.