
خبر کامل
تحلیل تسهیلات بانکی در ۹ ماهه ۱۴۰۴: غلبه مصرف بر سرمایهگذاری در وامهای خانوار
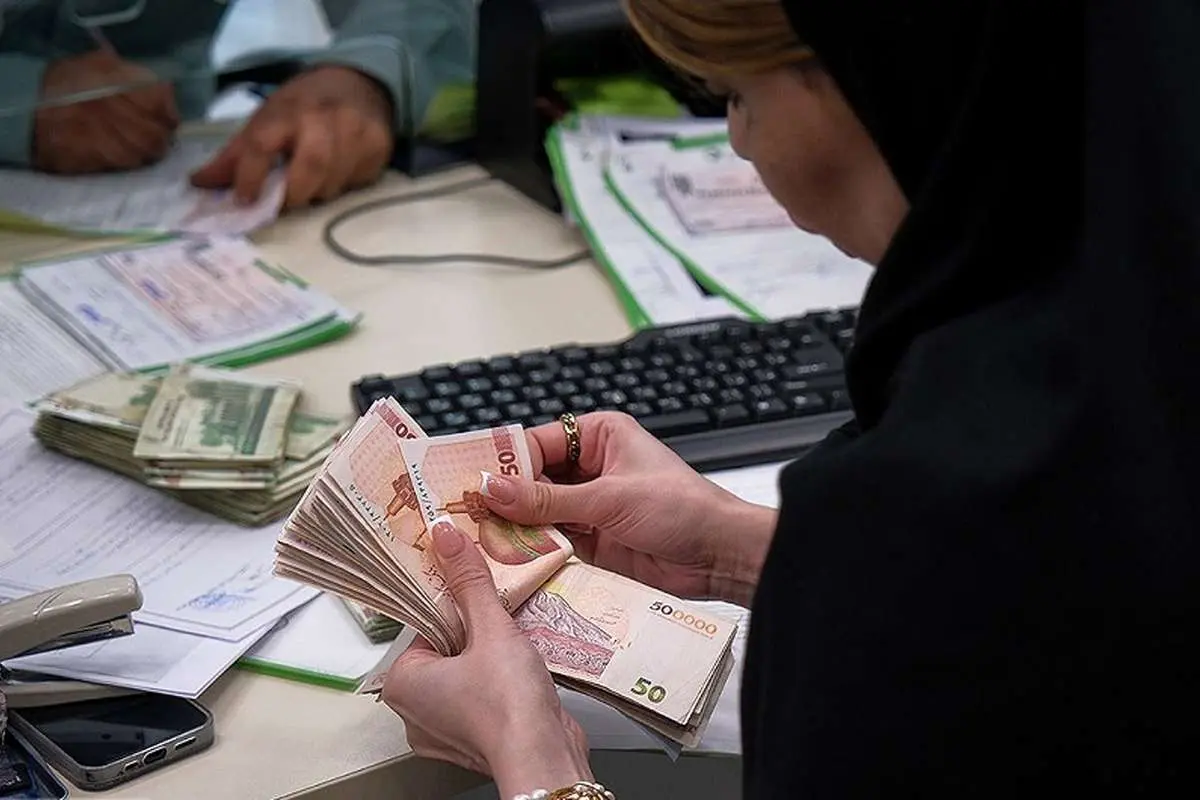
تحلیل تسهیلات بانکی: سهم خانوارها و اولویتهای مصرف در ۹ ماهه ۱۴۰۴
بر اساس گزارشهای اخیر بانک مرکزی، در ۹ ماهه ابتدایی سال ۱۴۰۴، شبکه بانکی کشور مجموعاً ۷۴۴۹.۴ همت تسهیلات به بخشهای مختلف اقتصادی پرداخت کرده است. این آمار نشاندهنده توزیع منابع مالی و اولویتهای اعتباری در اقتصاد ایران است.
توزیع کلی تسهیلات میان کسبوکار و خانوار
از کل تسهیلات پرداخت شده، سهم قابل توجهی به صاحبان کسبوکار اختصاص یافته است. مبلغ ۵۵۳۸ همت، معادل ۷۴.۳ درصد از کل تسهیلات، به بخش کسبوکارها تزریق شده است. در مقابل، خانوارها سهم کمتری از این تسهیلات داشتهاند؛ ۱۹۱۱.۴ همت، معادل ۲۵.۷ درصد، به خانوارها اختصاص یافته است. این نسبت به این معناست که تقریباً از هر چهار تومان تسهیلات بانکی، یک تومان به خانوارها رسیده است.
اولویتهای مصرفی خانوارها: غلبه خرید کالای شخصی
بررسی دقیقتر تسهیلات پرداختی به خانوارها نشان میدهد که مهمترین مقصد این وامها، خرید کالای شخصی بوده است. از مجموع ۱۹۱۱.۴ همت تسهیلات خانوار، حدود ۹۲۲.۸ همت به این بخش اختصاص یافته که تقریباً ۴۸.۳ درصد از کل وامهای خانوار را شامل میشود. این رقم بیانگر آن است که نزدیک به نیمی از تسهیلات اعطایی به خانوارها در این دوره، به جای سرمایهگذاری یا تشکیل دارایی پایدار، صرف مصرف کالا شده است.
در اقتصادی که قدرت خرید خانوارها تحت فشار تورم قرار دارد، رشد چنین سهمی میتواند به معنای «اعتباری شدن مصرف» باشد؛ وضعیتی که در آن خانوارها برای حفظ سطح مشخصی از مصرف، ناچار به استفاده از منابع بانکی و تعهد بازپرداخت در آینده میشوند.
قرضالحسنه ضروری و سایر نیازها
دومین مبدأ مهم تسهیلات خانوار در ۹ ماهه ۱۴۰۴، قرضالحسنه ضروری بوده است. حدود ۴۰۳.۷ همت از منابع بانکی به این بخش اختصاص یافته که معادل ۲۱.۱ درصد از کل تسهیلات خانوار است. با احتساب سهم ۴۸.۳ درصدی خرید کالای شخصی، مشخص میشود که حدود ۱۳۲۶.۵ همت از وامهای خانوار، یعنی نزدیک به ۶۹.۴ درصد از کل تسهیلات این بخش، به دو مقصد اصلی «خرید کالای شخصی» و «نیازهای ضروری» هدایت شده است.
در کنار این موارد، بخشی از تسهیلات خانوار نیز به نیازهای بلندمدتتری مانند ازدواج، فرزندآوری، مسکن و ودیعه اختصاص یافته است. با این حال، سهم این بخشها در مقایسه با وامهای مصرفی و ضروری، محدودتر است. این توزیع نشاندهنده مواجهه خانوارها با دو دسته نیاز اعتباری است: نیازهای بلندمدت (مانند تشکیل خانواده و مسکن) و نیازهای فوری (مانند خرید کالا و پوشش هزینههای ضروری)، که در ۹ ماهه ابتدایی ۱۴۰۴، وزن نیازهای فوری به مراتب سنگینتر بوده است.
درباره هوشمصنوعی دستاول:
تمامی اخبار دستاول توسط دستیار هوش مصنوعی «هوشنگ» پردازش، صحتسنجی، خلاصه و بازنویسی شده است. هوشنگ هر روز با دادههای جدید آموزش داده میشود و با نظارت دقیق انسانی و سردبیری دستاول در حال بهتر شدن است.
شما میتوانید از چتبات و سایر ابزارهای هوشنگ به صورت رایگان استفاده کنید.
