خبر کامل
فینتک؛ ابزار حیاتی تابآوری اقتصادی و چالش بزرگ بانکهای سنتی
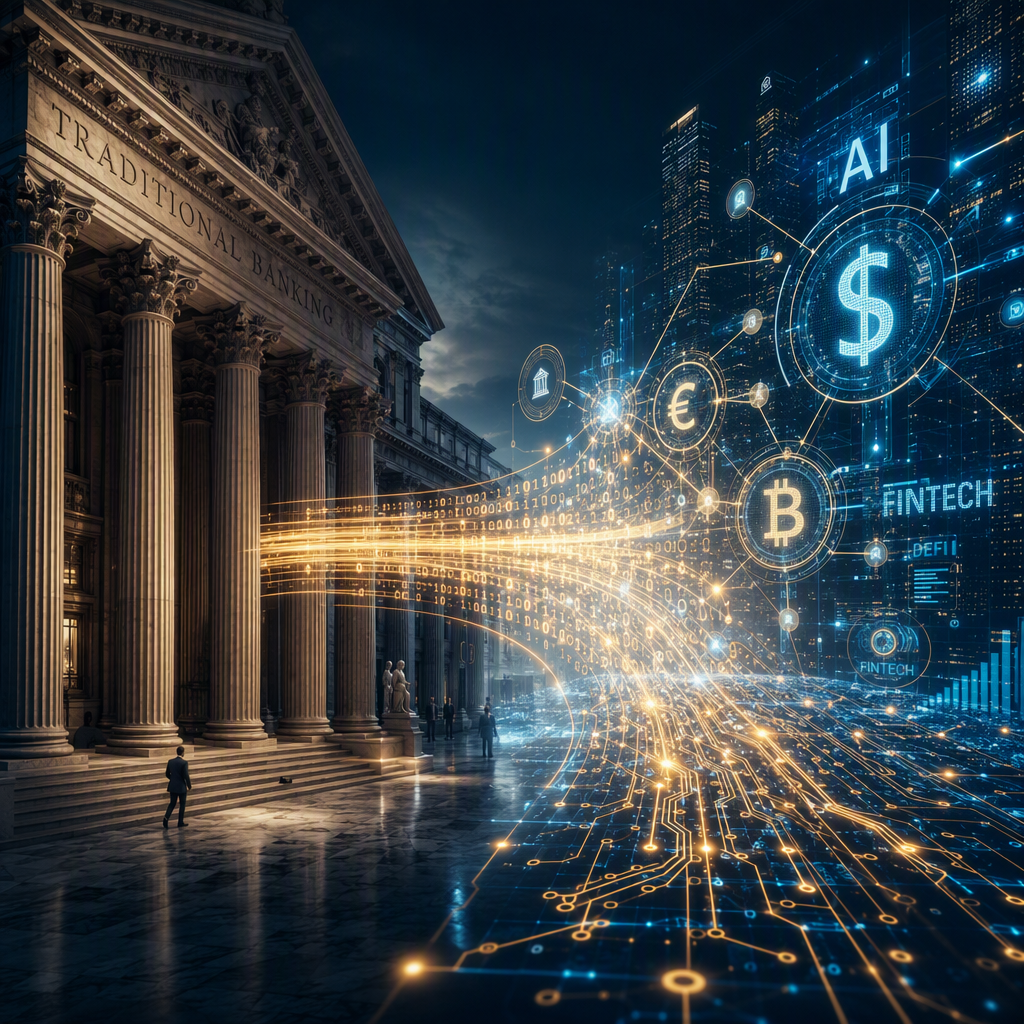
فینتک دیگر تنها یک فناوری نوظهور برای تسهیل پرداختها نیست، بلکه به یک رکن اساسی برای حفظ جریان زندگی و تابآوری اقتصادی در شرایط بحرانی تبدیل شده است. در دنیای امروز، جایی که زیرساختهای فیزیکی ممکن است در اثر تنشها آسیبپذیر شوند، شبکههای مالی دیجیتال نقش نجاتبخش را ایفا میکنند.
تحول در معماری صنعت پول؛ چرا بانکها باید نگران باشند؟
برخلاف تصور بسیاری از مدیران نهادهای مالی، ظهور فینتک یک موج گذرا نیست، بلکه بازتعریف کامل ساختار مدیریت پول است. بانکها با تکیه بر سرمایه و مجوزهای رسمی، سالهاست که رابطه روزمره با مشتری را از دست دادهاند. در حالی که بانکها بر مدارک کاغذی و فرآیندهای اداری میچرخند، فناوریهای مالی بر پایه دادههای واقعی و رفتار کاربر حرکت میکنند.
تفاوت اصلی در این است که بانک از مشتری مدرک میخواهد، اما فینتک از رفتار مالی او در دنیای واقعی استفاده میکند تا اعتبار ایجاد کند. این رویکرد، شکاف میان نیازهای فوری مردم و بوروکراسی سنگین بانکی را پر کرده است.
الگوهای موفق جهانی و جایگاه فینتک در ایران
تجربیات بینالمللی نشان میدهد که فناوری مالی میتواند حتی افرادی که هیچ حساب بانکی ندارند را وارد چرخه اقتصاد رسمی کند. نگاهی به نمونههای برجسته زیر بیندازید:
| کشور | نمونه موفق | ویژگی کلیدی |
|---|---|---|
| کنیا | M-Pesa | فراگیری مالی با پیامک و گوشیهای ساده |
| برزیل | Nubank | بانکداری کاملاً دیجیتال با بیش از ۱۱۰ میلیون کاربر |
| چین | AliPay | ادغام کامل پرداخت با زندگی روزمره و پیامرسانی |
در ایران نیز، بازار خدمات مالی دیجیتال با رشد خیرهکنندهای روبرو شده است. برآوردها نشان میدهد بازار «الان بخر، بعداً پرداخت کن» در سال مالی ۱۴۰۳-۱۴۰۴ به ارزش تقریبی ۱.۲ میلیارد دلار رسیده است که نشاندهنده اعتماد ۵ تا ۶ میلیون کاربر فعال به این پلتفرمهاست.
هوش مصنوعی و سرعت در تصمیمگیری
در رقابت برای آینده، سرعت حرف اول را میزند. گزارشهای معتبر نشان میدهند که فینتکها با وجود سهم کوچکتر از کل بازار، بخش بزرگی از نوآوریهای مربوط به هوش مصنوعی را در اختیار دارند. دلیل این امر، نبود میراث سنگین سیستمهای قدیمی و ساختار منعطف آنهاست.
"بانکها در ترافیک سنگین بوروکراسی گیر کردهاند، در حالی که فینتکها در مسیر ویژه و با سرعت بالا در حال حرکت هستند."
نتیجهگیری: از رقابت تا همکاری استراتژیک
آینده صنعت مالی نه در حذف بانکها، بلکه در همکاری میان آنها و فناوریهای جدید نهفته است. بانکها باید با استفاده از زیرساختها و اعتماد تاریخی خود، به شرکای اصلی فینتک تبدیل شوند. اگر بانکها این تغییر پارادایم را جدی نگیرند، ریسک از دست دادن رابطه با مشتریان نسل جدید را به شکلی جبرانناپذیر خواهند پذیرفت.
درباره هوشمصنوعی دستاول:
تمامی اخبار دستاول توسط دستیار هوش مصنوعی «هوشنگ» پردازش، صحتسنجی، خلاصه و بازنویسی شده است. هوشنگ هر روز با دادههای جدید آموزش داده میشود و با نظارت دقیق انسانی و سردبیری دستاول در حال بهتر شدن است.
شما میتوانید از چتبات و سایر ابزارهای هوشنگ به صورت رایگان استفاده کنید.