خبر کامل
تنگنای اعتباری؛ چرا قدرت واقعی تسهیلات بانکی با وجود رشد اسمی کاهش یافته است؟
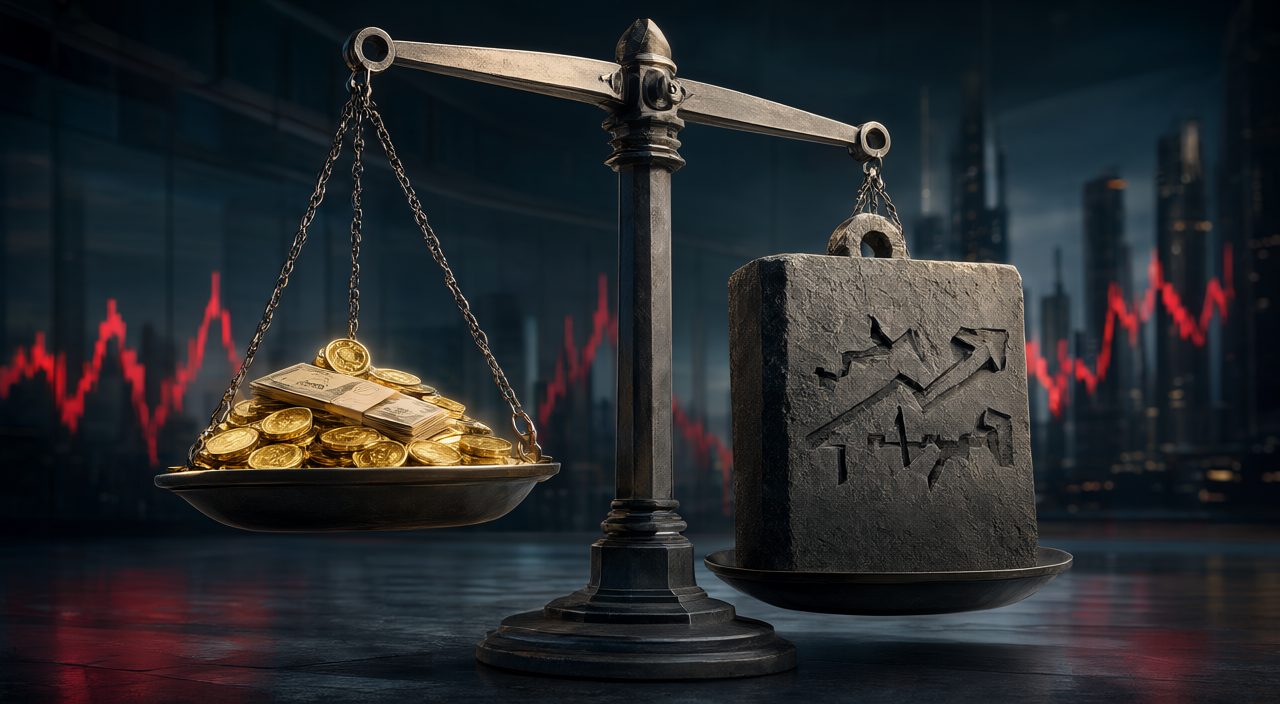
تحلیلهای اقتصادی نشان میدهد که تنگنای اعتباری و کاهش قدرت واقعی تسهیلات بانکی، یکی از چالشهای بنیادین در مسیر رشد اقتصادی ایران است. در حالی که مبالغ اسمی وامها افزایش یافته، اما به دلیل نرخ بالای تورم، توان تأمین مالی بنگاهها به شدت افت کرده است.
چرا قدرت واقعی تسهیلات بانکی کاهش یافته است؟
بررسیها حاکی از آن است که حجم واقعی تسهیلات اعطایی از سال ۱۳۹۷ تاکنون با افت چشمگیری مواجه شده است. این وضعیت ناشی از شکاف میان رشد اسمی اعتبارها و نرخ تورم در بخش تولید است.
| شاخص اقتصادی | میزان رشد/تغییر سالانه |
|---|---|
| رشد اسمی تسهیلات بانکی | ۳۵٪ |
| رشد شاخص قیمت تولیدکننده | ۴۲٪ |
| افت حجم واقعی تسهیلات (۱۳۹۷ تا ۱۴۰۴) | بیش از ۲۰٪ |
این اختلاف نشان میدهد که هزینه نهادههای تولیدی همواره با سرعتی بیشتر از نرخ رشد تسهیلات حرکت میکند. در نتیجه، افزایش اسمی مبالغ وامها عملاً قدرت خرید بنگاهها برای خرید تجهیزات و مواد اولیه را حفظ نمیکند.
توزیع نامتوازن اعتبارات و انجماد اقتصاد خرد
یکی دیگر از معضلات اساسی، عدم عدالت در تخصیص منابع مالی است. در ساختار فعلی، بخش عمدهای از اعتبارات به سمت بنگاههای بزرگ دولتی و غیرخصوصی هدایت میشود که بسیاری از آنها به دلیل مدیریت ناکارآمد یا قیمتگذاریهای دستوری، با زیاندهی مواجه هستند.
"بنگاههای بزرگ به دلیل وابستگی به حمایتهای دولتی و دریافت تسهیلات ارزان، رقابت برای دسترسی به منابع بانکی را برای شرکتهای کوچکتر دشوار کردهاند."
این وضعیت باعث شده است که بنگاههای کوچک و متوسط که موتورهای اصلی اشتغالزایی هستند، با محدودیت شدید مواجه شوند. نبود فرآیند تخریب خلاق و عدم جایگزینی شرکتهای ناکارآمد با واحدهای بهرهور، پویایی اقتصاد را از بین برده است.
راهکارهای اصلاح نظام بانکی
برای عبور از این تنگنا، متخصصان بر ضرورت بازنگری در سازوکار تخصیص اعتبارات تأکید دارند. اقدامات زیر میتواند گام مثبتی باشد:
- مهار پایدار تورم برای حفظ ارزش واقعی تسهیلات.
- اصلاح سیاستگذاری نرخ سود جهت جلوگیری از سرکوب نرخ واقعی سود.
- بهبود استانداردهای نظارتی برای هدایت منابع به سمت بنگاههای بهرهور.
- ایجاد تعادل میان تامین مالی از طریق بانکها و بازار سرمایه.
در نهایت، بهبود قدرت تأمین مالی بنگاهها مستلزم حرکت از سیاستهای اسمی به سمت سیاستهای مبتنی بر واقعیتهای اقتصادی است تا بتوان پویایی اقتصاد خرد را بازگرداند.
درباره هوشمصنوعی دستاول:
تمامی اخبار دستاول توسط دستیار هوش مصنوعی «هوشنگ» پردازش، صحتسنجی، خلاصه و بازنویسی شده است. هوشنگ هر روز با دادههای جدید آموزش داده میشود و با نظارت دقیق انسانی و سردبیری دستاول در حال بهتر شدن است.
شما میتوانید از چتبات و سایر ابزارهای هوشنگ به صورت رایگان استفاده کنید.