خبر کامل
گذار از وثیقهمحوری به اعتبارمحوری؛ نقش BNPL در تحول صنعت بانکی
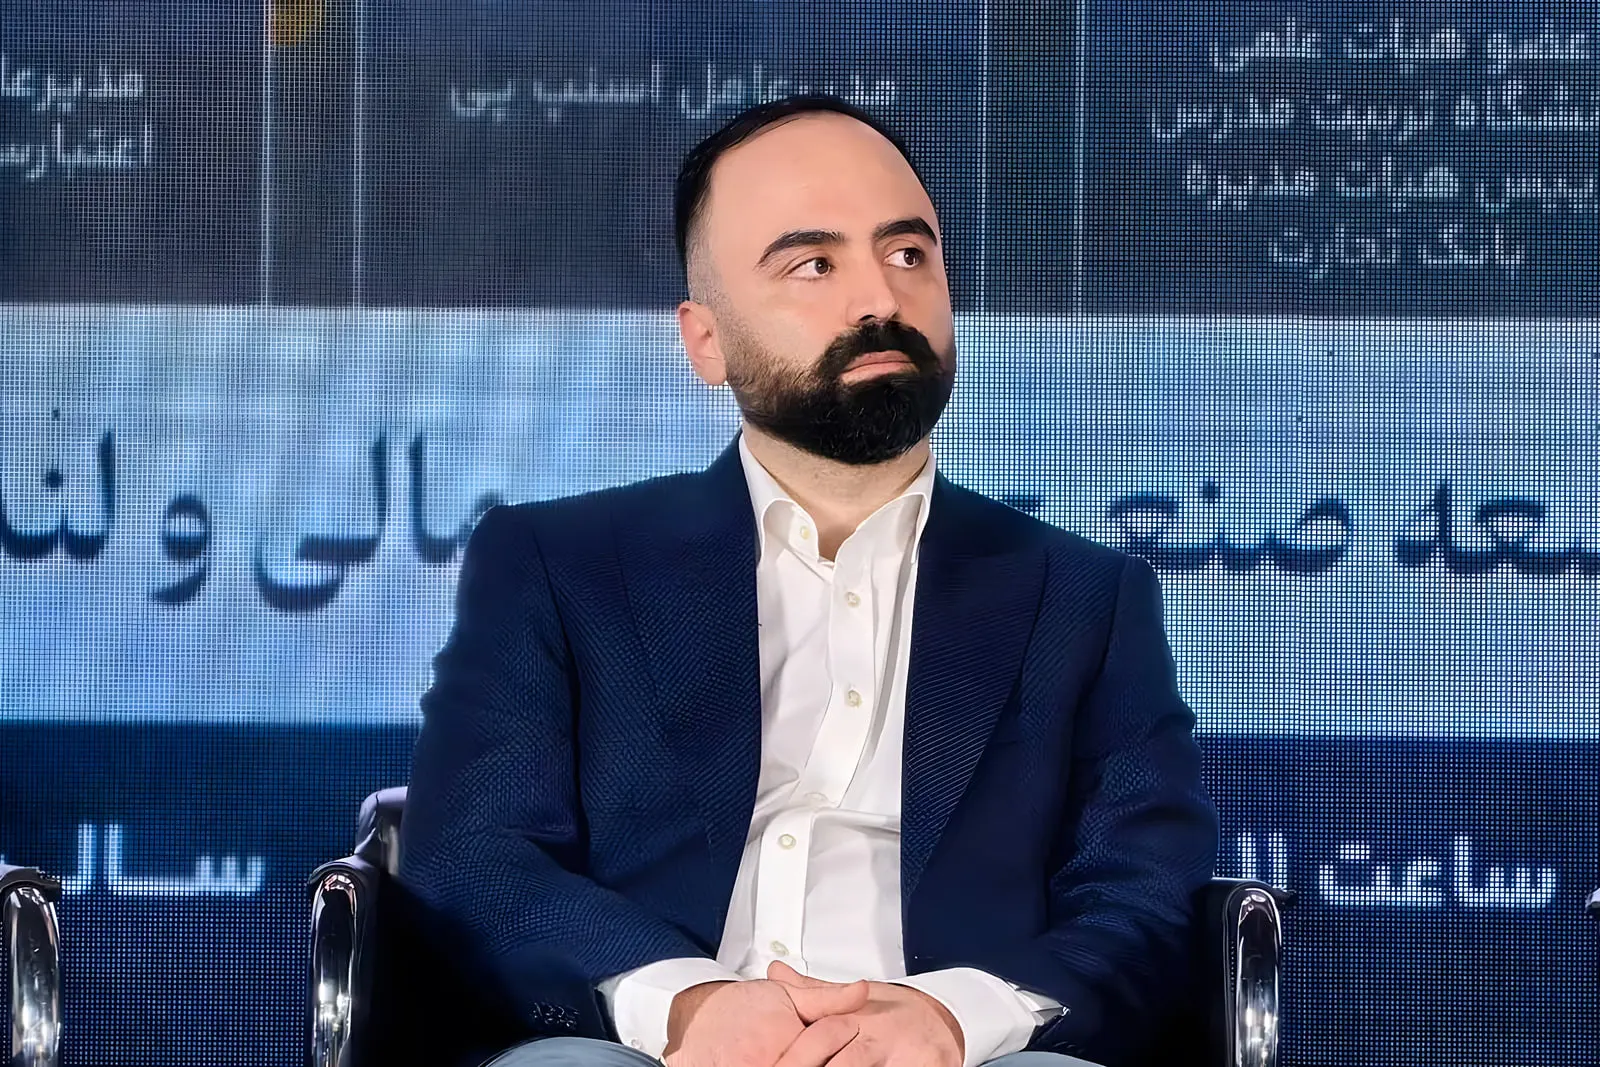
در نشست تخصصی نمایشگاه بینالمللی نظام مالی، فعالان حوزه بانکی و لندتک بر ضرورت تغییر پارادایم از اعتباردهی وثیقهمحور به سمت اعتبارمحوری تأکید کردند. این تحول که با نقشآفرینی پلتفرمهای BNPL شتاب گرفته، مسیر جدیدی را برای دسترسی به خدمات مالی باز کرده است.
تغییر رویکرد از وثیقه به رفتار مالی
مدیران ارشد بانکی معتقدند که داشتن وثیقه لزوماً به معنای توانایی بازپرداخت تسهیلات نیست. در واقع، وثیقه تنها ابزاری برای مدیریت ریسک محسوب میشود، در حالی که معیار اصلی برای اعطای اعتبار باید سوابق رفتاری و توان مالی مشتری باشد.
"حرکت به سمت اعتبارمحوری به معنای حذف کامل وثیقه نیست، بلکه مدل ارزیابی باید با نوع مشتری و میزان ریسک متناسب شود."
این تغییر نگرش میتواند به فراگیری مالی کمک کند؛ چرا که بسیاری از افراد و کسبوکارهای کوچک، علیرغم داشتن رفتار مالی مناسب، از نداشتن وثیقه کافی برای دریافت تسهیلات باز میمانند.
نقش تحولآفرین پلتفرمهای BNPL و لندتکها
مدیرعامل اسنپپی در این پنل خاطرنشان کرد که پلتفرمهای خرید در چهار قسط یا اعتبار ماهانه (BNPL)، محرک اصلی گذار از مدلهای سنتی به سمت اعتباردهی مبتنی بر دادههای رفتاری بودهاند. برخلاف لندتکهای قدیمی که صرفاً فرایندهای وثیقهمحور را دیجیتالی میکردند، نسل جدید از اعتبارسنجی مبتنی بر ردپای دیجیتال استفاده میکنند.
مقایسه دقت مدلهای اعتبارسنجی
استفاده از دادههای رفتاری در سوپراپلیکیشنها، دقت پیشبینی ریسک را به طرز چشمگیری افزایش داده است:
| نوع مدل اعتبارسنجی | شاخص دقت (AUC) |
|---|---|
| مدل سنتی شرکت اعتبارسنجی ایران (در گذشته) | حدود ۵۵٪ |
| مدل رفتاری اولیه اسنپپی | حدود ۷۰٪ |
| مدل فعلی مبتنی بر ردپای دیجیتال | ۸۵٪ |
توسعه زیرساختهای ملی و پوشش همگانی
با اجرای قانون تأمین مالی تولید و زیرساخت، پایگاه داده ملی اعتبارسنجی دچار تحول بنیادین شده است. مدیرعامل شرکت اعتبارسنجی ایران اعلام کرد که برخلاف گذشته که تنها ۳۰ درصد افراد دارای امتیاز بودند، اکنون پوشش استعلام اشخاص حقیقی به ۱۰۰ درصد رسیده است.
این پیشرفت باعث شده تا حتی افرادی که سابقه دریافت تسهیلات بانکی ندارند، نیز بتوانند از طریق مدلهای جایگزین، امتیاز اعتباری دریافت کنند. همچنین توسعه مدلهای جدید برای اعتبارسنجی چک و تعیین سقف صدور آن، از دیگر اقدامات در این راستا است.
در نهایت، میتوان گفت صنعت مالی ایران در حال عبور از محدودیتهای سنتی و حرکت به سوی سیستمی هوشمند است که در آن اعتبار فردی جایگزین داراییهای فیزیکی برای سنجش توان مالی میشود.
درباره هوشمصنوعی دستاول:
تمامی اخبار دستاول توسط دستیار هوش مصنوعی «هوشنگ» پردازش، صحتسنجی، خلاصه و بازنویسی شده است. هوشنگ هر روز با دادههای جدید آموزش داده میشود و با نظارت دقیق انسانی و سردبیری دستاول در حال بهتر شدن است.
شما میتوانید از چتبات و سایر ابزارهای هوشنگ به صورت رایگان استفاده کنید.
زمان انتشار:
۱۱:۱۵ - ۱۴۰۵/۰۸/۲۷